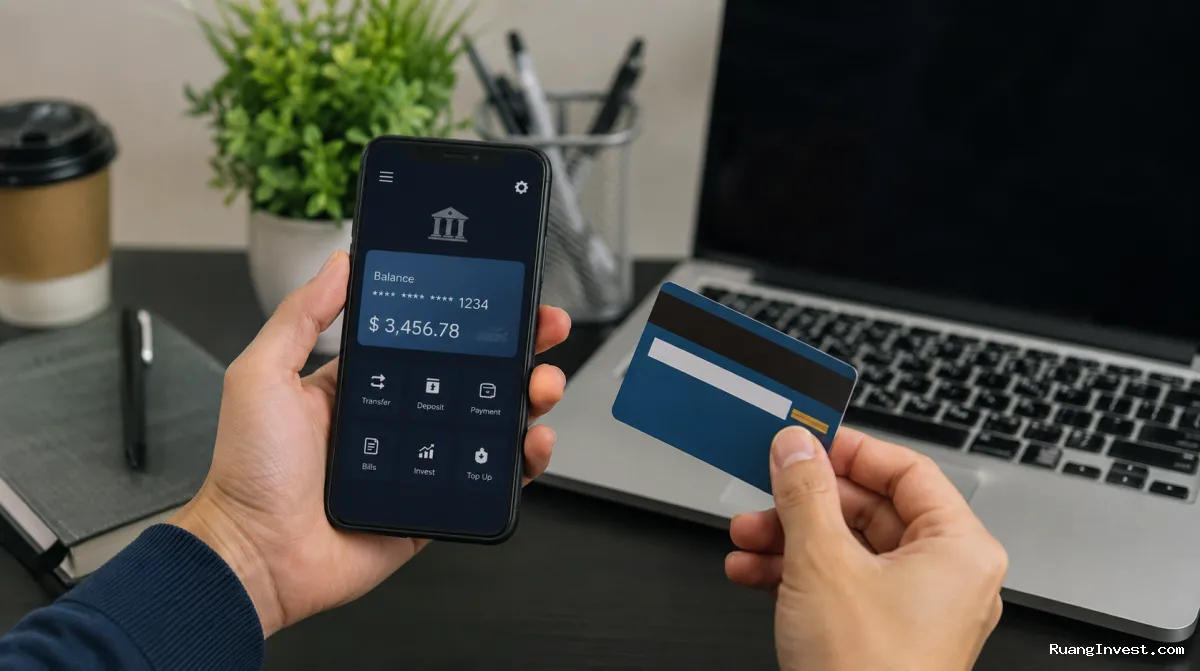
Ruanginvest.com – Indonesia, kebutuhan finansial generasi milenial terus berkaitan dengan aktivitas sehari-hari, mulai dari menyimpan uang hingga melakukan pembayaran. Karena itu, jenis produk perbankan untuk generasi milenial perlu menyesuaikan kebutuhan transaksi, pengelolaan dana, dan perencanaan keuangan.
Perbankan menyediakan berbagai pilihan produk dengan fungsi yang berbeda. Tabungan dapat membantu nasabah menyimpan dana sekaligus memenuhi kebutuhan transaksi. Sementara itu, deposito lebih sesuai bagi nasabah yang ingin menempatkan dana dalam jangka waktu tertentu.
Selain itu, perkembangan layanan perbankan digital memberi pilihan transaksi yang lebih praktis. Nasabah dapat mengakses sejumlah layanan melalui perangkat digital, bergantung pada fasilitas yang tersedia dari masing-masing bank. Dengan demikian, pemilihan produk tetap perlu mengikuti kebutuhan dan kemampuan finansial setiap orang.
Jenis Produk Perbankan untuk Generasi Milenial
Generasi milenial memiliki beragam kebutuhan dalam mengelola keuangan. Karena itu, satu produk perbankan belum tentu sesuai untuk semua kebutuhan. Nasabah perlu memahami fungsi setiap produk sebelum menentukan pilihan.
Tabungan menjadi salah satu produk dasar yang dapat mendukung aktivitas keuangan sehari-hari. Nasabah dapat menyimpan dana sekaligus melakukan transaksi sesuai fasilitas rekening. Selain itu, kartu debit yang terhubung dengan rekening dapat membantu transaksi pembayaran tanpa harus membawa uang tunai dalam jumlah besar.
Di sisi lain, kartu kredit memiliki fungsi yang berbeda dari kartu debit. Kartu kredit memungkinkan pemegang kartu melakukan transaksi dengan fasilitas kredit dari bank. Karena itu, pengguna perlu memahami tagihan, batas kredit, biaya, dan ketentuan pembayaran sebelum memakai fasilitas tersebut.
Tabungan dan Layanan Transaksi Digital
Tabungan dapat menjadi pilihan bagi milenial yang membutuhkan rekening untuk aktivitas keuangan rutin. Nasabah dapat memanfaatkan rekening untuk menyimpan dana dan melakukan berbagai transaksi sesuai layanan yang tersedia.
Selain itu, layanan perbankan digital dapat membantu nasabah mengelola aktivitas rekening melalui perangkat elektronik. Fasilitas tersebut dapat mencakup pengecekan saldo, transfer, pembayaran, dan transaksi lain sesuai fitur bank masing-masing.

Namun, kemudahan transaksi digital tetap membutuhkan pengelolaan yang disiplin. Nasabah perlu memeriksa transaksi secara berkala dan menjaga keamanan akses rekening. Dengan demikian, kemudahan teknologi dapat berjalan seiring dengan pengelolaan keuangan yang lebih teratur.
Kartu Debit dan Kartu Kredit
Kartu debit dapat membantu nasabah melakukan pembayaran dengan memanfaatkan dana yang tersedia dalam rekening. Produk ini cocok untuk kebutuhan transaksi yang berkaitan langsung dengan saldo rekening.
Sementara itu, kartu kredit menyediakan fasilitas pembayaran berbasis kredit. Pengguna perlu memperhatikan kemampuan membayar tagihan sebelum melakukan transaksi. Terlebih lagi, pengguna perlu memahami ketentuan biaya dan pembayaran yang berlaku pada kartu tersebut.
Perbedaan fungsi tersebut membuat nasabah perlu memilih produk sesuai kebiasaan finansialnya. Misalnya, nasabah yang ingin mengendalikan transaksi berdasarkan saldo rekening dapat mempertimbangkan kartu debit. Sebaliknya, nasabah yang membutuhkan fasilitas kredit dapat mempelajari ketentuan kartu kredit terlebih dahulu.
Deposito untuk Perencanaan Dana
Deposito memiliki karakteristik berbeda dari tabungan. Produk ini memungkinkan nasabah menempatkan dana untuk periode tertentu sesuai ketentuan bank. Karena itu, deposito dapat menjadi salah satu pilihan dalam pengelolaan dana yang tidak diperlukan untuk transaksi harian.
Sebelum memilih deposito, nasabah perlu memperhatikan jangka waktu dan ketentuan pencairan. Selain itu, nasabah perlu memahami tingkat imbal hasil serta biaya atau ketentuan lain yang berlaku pada produk tersebut.
Bagi milenial yang memiliki tujuan keuangan dengan jangka waktu tertentu, pemahaman tersebut dapat membantu proses pemilihan produk. Namun, nasabah tetap perlu memastikan bahwa dana yang ditempatkan tidak mengganggu kebutuhan rutin.
Cara Memilih Produk Perbankan
Setiap produk perbankan memiliki fungsi yang berbeda. Oleh karena itu, nasabah sebaiknya memulai pilihan dari kebutuhan utama, bukan sekadar mengikuti popularitas suatu layanan.
Beberapa hal yang dapat menjadi pertimbangan antara lain:
- Tujuan penggunaan rekening atau produk perbankan.
- Kebutuhan transaksi sehari-hari.
- Kemampuan mengelola pembayaran dan tagihan.
- Jangka waktu penempatan dana.
- Biaya serta ketentuan produk dari bank.
- Fitur layanan digital yang tersedia.
Selanjutnya, nasabah dapat membandingkan ketentuan beberapa produk sebelum menentukan pilihan. Langkah tersebut membantu nasabah memahami manfaat sekaligus kewajiban yang mengikuti setiap produk.
Kebutuhan Finansial Menentukan Pilihan Produk
Jenis produk perbankan untuk generasi milenial pada akhirnya perlu mengikuti kebutuhan masing-masing nasabah. Tabungan dan kartu debit dapat mendukung transaksi rutin. Sementara itu, kartu kredit menyediakan fasilitas kredit, sedangkan deposito dapat mendukung penempatan dana untuk periode tertentu.
Selain itu, layanan digital dapat melengkapi aktivitas perbankan dengan akses transaksi melalui perangkat elektronik. Namun, nasabah tetap perlu menjaga keamanan akun dan memahami setiap transaksi yang dilakukan.
Dengan memahami fungsi setiap produk, milenial dapat menentukan pilihan secara lebih terarah. Akhirnya, produk perbankan yang tepat bukan hanya soal kemudahan, tetapi juga kesesuaian dengan tujuan, kebiasaan transaksi, dan kemampuan mengelola keuangan.
FAQ tentang Produk Perbankan untuk Generasi Milenial
Apa produk perbankan yang cocok untuk kebutuhan sehari-hari?
Tabungan dan kartu debit dapat mendukung kebutuhan transaksi sehari-hari. Nasabah tetap perlu menyesuaikan pilihan dengan fasilitas serta ketentuan bank.
Apa perbedaan kartu debit dan kartu kredit?
Kartu debit menggunakan dana yang tersedia dalam rekening. Sementara itu, kartu kredit menyediakan fasilitas kredit yang kemudian menimbulkan kewajiban pembayaran sesuai ketentuan penerbit kartu.
Apakah deposito cocok untuk semua kebutuhan keuangan?
Deposito memiliki karakteristik penempatan dana untuk periode tertentu. Karena itu, nasabah perlu mempertimbangkan kebutuhan dana sebelum memilih produk tersebut.
Mengapa nasabah perlu memahami ketentuan produk perbankan?
Pemahaman terhadap fungsi, biaya, jangka waktu, dan kewajiban pembayaran membantu nasabah memilih produk secara lebih sesuai. Dengan demikian, nasabah dapat mengelola produk perbankan sesuai tujuan finansialnya.