Daftar Isi 20 bagian
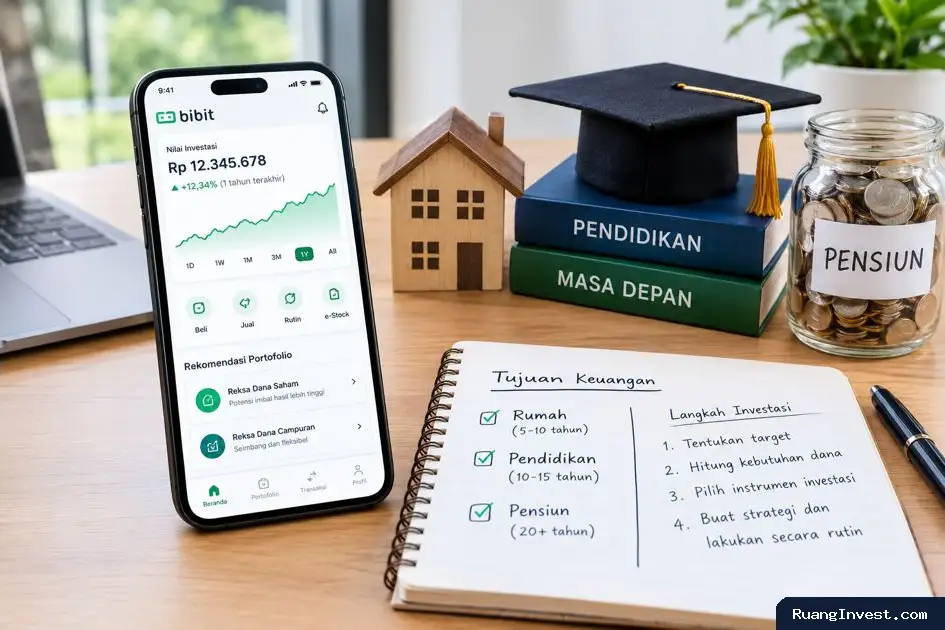
Investasi saham untuk tujuan keuangan dapat membantu seseorang mempersiapkan kebutuhan besar, seperti membeli rumah, membiayai pendidikan, dan menikmati masa pensiun. Namun, setiap tujuan membutuhkan target dana, jangka waktu, dan strategi yang berbeda. Karena itu, investor perlu menyusun rencana sebelum mulai menanamkan modal.
RuangInvest.com – Bandar Lampung, perencanaan keuangan menjadi langkah penting bagi masyarakat yang ingin membangun masa depan lebih terarah. Melalui aplikasi Bibit, investor dapat mempelajari pilihan investasi dan mengelola portofolio sesuai kebutuhan. Meski begitu, setiap investor tetap perlu memahami risiko sebelum memilih instrumen investasi.
Selain itu, rencana investasi yang baik tidak hanya berfokus pada keuntungan. Investor juga perlu mempertimbangkan kemampuan keuangan, kebutuhan sehari-hari, dana darurat, dan kemungkinan perubahan kondisi pasar. Dengan demikian, investasi dapat menjadi bagian dari perencanaan keuangan jangka panjang yang lebih realistis.
Mengapa Perlu Menentukan Tujuan Investasi?
Tujuan investasi membantu investor menentukan arah penggunaan dana. Tanpa target yang jelas, seseorang mungkin kesulitan menentukan jumlah investasi bulanan, memilih produk, atau mengevaluasi kemajuan portofolionya.
Misalnya, seseorang yang ingin membeli rumah dalam lima tahun membutuhkan strategi berbeda dari seseorang yang menyiapkan dana pensiun untuk 25 tahun mendatang. Perbedaan jangka waktu tersebut memengaruhi toleransi risiko dan pilihan instrumen investasi.
Karena itu, tuliskan setiap tujuan keuangan secara spesifik. Tentukan jumlah dana yang ingin dikumpulkan, kapan dana tersebut akan digunakan, dan berapa kemampuan investasi setiap bulan.
Investor dapat membagi tujuan keuangan ke dalam tiga kelompok utama berikut:
- Tujuan jangka pendek: kebutuhan yang akan digunakan dalam waktu dekat, seperti biaya kursus atau pengeluaran tahunan.
- Tujuan jangka menengah: kebutuhan beberapa tahun mendatang, seperti uang muka rumah atau biaya pendidikan.
- Tujuan jangka panjang: kebutuhan yang masih jauh, seperti dana pensiun atau persiapan pendidikan anak yang baru akan digunakan belasan tahun lagi.
Pembagian tersebut membantu investor menyusun prioritas. Selain itu, investor dapat menghindari penggunaan dana pendidikan atau dana pensiun untuk kebutuhan lain yang tidak mendesak.
Cara Merencanakan Investasi Saham di Aplikasi Bibit
Aplikasi Bibit dapat membantu pengguna mempelajari dan mengakses berbagai produk investasi, termasuk reksa dana dan produk saham tertentu yang tersedia melalui layanannya. Namun, investor perlu memahami bahwa saham individual dan reksa dana saham merupakan instrumen yang berbeda.
Reksa dana saham mengumpulkan dana dari sejumlah investor untuk kemudian dikelola sesuai kebijakan investasi produk. Sementara itu, investasi saham individual berarti investor membeli saham perusahaan secara langsung melalui perantara perdagangan saham yang memiliki izin.
Sebelum memilih produk di Bibit, periksa fitur dan instrumen yang tersedia pada akun. Selanjutnya, ikuti langkah-langkah berikut untuk menyusun rencana investasi yang lebih terarah.
1. Tentukan tujuan keuangan secara spesifik
Pertama, tentukan tujuan yang ingin dicapai. Hindari target yang terlalu umum, seperti ingin memiliki banyak uang atau ingin mendapatkan keuntungan besar.
Sebaliknya, buat target yang jelas dan terukur. Contohnya, kumpulkan dana uang muka rumah sebesar Rp200 juta dalam delapan tahun atau siapkan dana pendidikan sebesar Rp150 juta dalam sepuluh tahun.
Angka tersebut hanya contoh perencanaan. Sesuaikan target dengan harga kebutuhan, kemampuan keuangan, dan perkiraan inflasi.
2. Hitung estimasi kebutuhan dana
Setelah menentukan target, hitung jumlah dana yang perlu dikumpulkan. Mulailah dengan memperkirakan biaya kebutuhan saat ini. Kemudian, pertimbangkan kenaikan harga selama masa persiapan.
Misalnya, biaya pendidikan saat ini mencapai Rp100 juta. Jika biaya tersebut meningkat setiap tahun, kebutuhan dana sepuluh tahun mendatang kemungkinan lebih besar daripada biaya saat ini.
Karena itu, jangan hanya mengandalkan harga sekarang. Investor juga perlu mempertimbangkan inflasi, biaya tambahan, dan kemungkinan perubahan kebutuhan keluarga.
Agar perhitungannya lebih teratur, catat informasi berikut:
- Jumlah dana yang dibutuhkan saat ini.
- Perkiraan kenaikan biaya setiap tahun.
- Jumlah tabungan atau investasi yang sudah tersedia.
- Waktu yang tersisa sampai dana digunakan.
- Jumlah dana yang mampu disisihkan setiap bulan.
3. Tentukan jangka waktu investasi
Jangka waktu membantu investor menilai seberapa besar risiko yang dapat diterima. Semakin dekat waktu penggunaan dana, semakin penting menjaga kestabilan nilainya.
Sebaliknya, tujuan yang masih belasan atau puluhan tahun lagi memberi ruang lebih besar untuk menghadapi fluktuasi pasar. Meski begitu, jangka waktu panjang tidak menjamin keuntungan atau menghilangkan risiko kerugian.
Misalnya, seseorang yang akan membayar biaya kuliah tahun depan sebaiknya lebih mengutamakan kestabilan dana. Sementara itu, seseorang yang baru menyiapkan dana pensiun mungkin dapat mempertimbangkan instrumen dengan potensi pertumbuhan lebih tinggi, sesuai profil risikonya.
4. Kenali profil risiko sebelum memilih produk
Setiap investor memiliki kemampuan dan kesiapan yang berbeda dalam menghadapi kerugian. Oleh karena itu, kenali profil risiko sebelum menentukan pilihan investasi.
Investor konservatif cenderung mengutamakan kestabilan. Investor moderat bersedia menerima fluktuasi tertentu demi peluang pertumbuhan. Sementara itu, investor agresif biasanya siap menghadapi perubahan nilai yang lebih besar untuk mengejar potensi imbal hasil jangka panjang.
Namun, profil risiko bukan satu-satunya pertimbangan. Tujuan keuangan dan waktu penggunaan dana juga perlu menentukan pilihan instrumen.
Melalui aplikasi Bibit, pengguna dapat mempelajari rekomendasi portofolio yang tersedia sesuai fitur layanan. Meskipun demikian, baca informasi produk, biaya, kebijakan investasi, dan risiko sebelum mengambil keputusan.
5. Susun target investasi bulanan
Setelah mengetahui target dan jangka waktu, tentukan jumlah investasi rutin. Gunakan anggaran yang realistis agar kegiatan investasi tidak mengganggu kebutuhan pokok atau pembayaran kewajiban bulanan.
Sebagai contoh sederhana, seseorang ingin mengumpulkan Rp120 juta dalam sepuluh tahun. Jika ia mengabaikan keuntungan investasi dan inflasi, ia perlu menyisihkan rata-rata Rp1 juta setiap bulan selama 120 bulan.
Perhitungan tersebut hanya menunjukkan kebutuhan dana pokok. Hasil investasi dapat berubah mengikuti kondisi pasar, sedangkan inflasi dapat meningkatkan jumlah dana yang dibutuhkan. Karena itu, evaluasi target secara berkala.
Jika kemampuan keuangan berubah, sesuaikan jumlah investasi tanpa mengorbankan kebutuhan penting. Selain itu, manfaatkan fitur investasi rutin apabila tersedia dan sesuai dengan rencana keuangan.
Strategi Investasi untuk Membeli Rumah
Membeli rumah membutuhkan persiapan dana yang cukup besar. Selain harga rumah, calon pembeli perlu memperhitungkan uang muka, biaya administrasi, pajak, biaya notaris, dan kebutuhan pindah atau renovasi.
Karena itu, tentukan terlebih dahulu apakah tujuan investasi hanya untuk uang muka atau untuk membeli rumah secara tunai. Kedua target tersebut membutuhkan jumlah dana dan strategi yang berbeda.
Jika target pembelian rumah masih beberapa tahun lagi, investor dapat mempertimbangkan kombinasi instrumen sesuai jangka waktu dan toleransi risiko. Namun, jangan menempatkan seluruh dana uang muka pada saham berisiko tinggi apabila waktu penggunaannya sudah dekat.
Saham dan reksa dana saham dapat mengalami penurunan nilai ketika pasar melemah. Akibatnya, investor mungkin harus menunda pembelian rumah atau menjual investasi dalam kondisi merugi.
Untuk mengurangi risiko tersebut, lakukan evaluasi menjelang tanggal pembelian. Selanjutnya, pertimbangkan pemindahan dana secara bertahap ke instrumen yang lebih stabil dan likuid, sesuai kebutuhan serta karakteristik produk.
Strategi Investasi untuk Biaya Pendidikan
Biaya pendidikan sering meningkat seiring waktu. Oleh sebab itu, orang tua perlu memperhitungkan uang sekolah, biaya masuk, buku, tempat tinggal, transportasi, dan kebutuhan penunjang lainnya.
Pertama, tentukan kapan anak akan memasuki jenjang pendidikan yang membutuhkan dana. Kemudian, perkirakan biaya berdasarkan pilihan sekolah atau perguruan tinggi yang sesuai dengan rencana keluarga.
Jika waktu persiapan masih panjang, investor dapat mempertimbangkan instrumen pertumbuhan sesuai profil risikonya. Namun, ketika waktu pembayaran semakin dekat, utamakan perlindungan dana agar fluktuasi pasar tidak mengganggu rencana pendidikan.
Selain itu, pisahkan dana pendidikan dari dana kebutuhan sehari-hari. Buat pencatatan khusus untuk memantau saldo, jumlah setoran, dan perkembangan target.
Aplikasi investasi dapat membantu pengguna memantau portofolio sesuai fitur yang tersedia. Meskipun begitu, lakukan pemeriksaan berkala dan jangan menganggap hasil investasi selalu mampu mengimbangi kenaikan biaya pendidikan.
Strategi Investasi untuk Mempersiapkan Pensiun
Dana pensiun membantu seseorang memenuhi kebutuhan hidup setelah berhenti bekerja atau mengurangi aktivitas profesional. Karena masa pensiun dapat berlangsung selama bertahun-tahun, perencanaannya perlu mempertimbangkan kebutuhan jangka panjang.
Mulailah dengan memperkirakan pengeluaran bulanan saat pensiun. Masukkan kebutuhan makanan, tempat tinggal, transportasi, kegiatan pribadi, dan kebutuhan kesehatan dalam perhitungan. Selanjutnya, pertimbangkan sumber pendapatan lain yang mungkin tersedia saat pensiun.
Semakin awal seseorang memulai persiapan, semakin panjang waktu yang tersedia untuk mengumpulkan dana. Selain itu, investasi rutin dapat membantu membangun kebiasaan keuangan yang konsisten.
Untuk tujuan jangka panjang, sebagian investor mempertimbangkan reksa dana saham atau instrumen pertumbuhan lain sesuai profil risiko. Namun, investor tetap perlu memahami kemungkinan penurunan nilai dan meninjau komposisi portofolio secara berkala.
Ketika masa pensiun semakin dekat, evaluasi kembali tingkat risiko. Pertimbangkan kebutuhan likuiditas dan susun rencana penarikan dana agar kebutuhan hidup tidak terlalu bergantung pada kondisi pasar dalam satu waktu tertentu.
Cara Memantau Portofolio Investasi di Bibit
Perencanaan investasi tidak berhenti setelah investor membeli produk. Sebaliknya, pemantauan berkala membantu memastikan strategi tetap sesuai dengan tujuan keuangan.
Pengguna dapat membuka aplikasi Bibit untuk memeriksa informasi portofolio dan transaksi sesuai fitur yang tersedia. Kemudian, bandingkan perkembangan investasi dengan target dana serta waktu yang sudah ditentukan.
Agar evaluasi lebih terarah, lakukan beberapa langkah berikut:
- Periksa saldo investasi. Catat perkembangan nilai portofolio dan jumlah setoran yang sudah terkumpul.
- Bandingkan dengan target. Periksa apakah perkembangan dana masih sesuai dengan rencana awal.
- Tinjau kondisi keuangan. Sesuaikan investasi ketika pendapatan atau pengeluaran berubah secara signifikan.
- Evaluasi risiko. Pastikan komposisi investasi masih sesuai dengan jangka waktu dan kemampuan menghadapi kerugian.
- Perbarui rencana. Sesuaikan target dana jika biaya kebutuhan meningkat atau waktu penggunaan berubah.
Namun, hindari mengambil keputusan hanya karena pergerakan harga harian. Perubahan pasar merupakan bagian dari investasi, terutama pada instrumen saham. Karena itu, gunakan tujuan keuangan dan kondisi fundamental produk sebagai pertimbangan, bukan sekadar rasa takut atau keinginan mengejar keuntungan cepat.
Tips agar Rencana Investasi Lebih Konsisten
Konsistensi menjadi salah satu unsur penting dalam perencanaan keuangan. Investor tidak perlu memulai dengan nominal besar apabila kemampuan keuangannya masih terbatas.
Sebaliknya, mulai dengan jumlah yang realistis dan tingkatkan secara bertahap ketika pendapatan bertambah. Selain itu, gunakan beberapa kebiasaan berikut untuk menjaga kedisiplinan.
- Siapkan dana darurat. Sisihkan dana untuk kebutuhan tidak terduga sebelum mengambil risiko investasi yang lebih besar.
- Lunasi utang berbunga tinggi. Prioritaskan pengelolaan utang yang membebani arus kas bulanan.
- Pisahkan setiap tujuan. Buat pencatatan terpisah untuk rumah, pendidikan, dan pensiun agar kemajuan masing-masing target terlihat jelas.
- Pahami biaya produk. Pelajari biaya transaksi, biaya pengelolaan, dan ketentuan lain yang dapat memengaruhi hasil investasi.
- Hindari mengejar keuntungan pasti. Tidak ada investasi saham yang menjamin keuntungan tetap tanpa risiko.
- Gunakan informasi resmi. Periksa legalitas penyedia layanan dan baca dokumen produk sebelum berinvestasi.
Terlebih lagi, jangan menggunakan uang kebutuhan pokok untuk mengejar keuntungan pasar. Investasi seharusnya mendukung kondisi keuangan, bukan menambah tekanan finansial.
Kesimpulan
Cara merencanakan investasi saham untuk tujuan keuangan dimulai dengan menentukan target, memperkirakan kebutuhan dana, memilih jangka waktu, dan memahami profil risiko. Selanjutnya, investor perlu menetapkan setoran rutin serta mengevaluasi perkembangan portofolio secara berkala.
Melalui aplikasi Bibit, pengguna dapat mempelajari pilihan produk investasi yang tersedia dan memantau portofolio sesuai fitur layanan. Namun, setiap keputusan tetap membutuhkan pemahaman terhadap karakteristik produk, biaya, risiko, dan kesesuaian dengan tujuan keuangan.
Baik untuk membeli rumah, membiayai pendidikan, maupun mempersiapkan pensiun, mulailah dengan rencana yang realistis. Dengan disiplin, evaluasi berkala, dan pengelolaan risiko yang tepat, investor dapat membangun langkah keuangan yang lebih terarah tanpa mengandalkan janji keuntungan pasti.
FAQ Seputar Investasi untuk Tujuan Keuangan
1. Apakah aplikasi Bibit cocok untuk pemula?
Bibit dapat menjadi salah satu sarana bagi pemula untuk mempelajari dan mengakses produk investasi yang tersedia di platform tersebut. Namun, pemula tetap perlu memahami risiko, membaca informasi produk, dan memastikan pilihan investasi sesuai dengan kebutuhan serta kemampuan keuangannya.
2. Apakah investasi saham cocok untuk membeli rumah?
Investasi saham dapat dipertimbangkan untuk tujuan yang memiliki jangka waktu dan toleransi risiko sesuai. Namun, saham berisiko mengalami penurunan nilai. Jika waktu pembelian rumah sudah dekat, pertimbangkan instrumen yang lebih stabil agar dana tidak terlalu terpapar fluktuasi pasar.
3. Berapa dana yang perlu disisihkan setiap bulan?
Jumlahnya bergantung pada target dana, waktu yang tersedia, saldo awal, dan kemampuan keuangan. Sebagai langkah awal, hitung selisih antara target dan dana yang sudah tersedia, lalu bagi dengan jumlah bulan yang tersisa. Perhitungan ini belum memperhitungkan inflasi dan hasil investasi.
4. Apakah reksa dana saham sama dengan saham individual?
Tidak. Reksa dana saham menghimpun dana investor untuk dikelola sesuai kebijakan produk, sedangkan saham individual memberikan kepemilikan atas bagian suatu perusahaan. Keduanya memiliki karakteristik, biaya, dan risiko yang berbeda.
5. Apakah investasi menjamin dana rumah, pendidikan, dan pensiun tercapai?
Tidak. Hasil investasi bergantung pada kondisi pasar, karakteristik instrumen, biaya, dan berbagai faktor lainnya. Karena itu, investor perlu meninjau rencana secara berkala dan menyesuaikan setoran ketika kemampuan keuangan atau kebutuhan berubah.
6. Seberapa sering investor perlu mengevaluasi portofolio?
Investor dapat mengevaluasi portofolio secara berkala, misalnya setiap tiga atau enam bulan, serta ketika terjadi perubahan besar pada kondisi keuangan atau tujuan investasi. Hindari mengubah strategi hanya karena fluktuasi pasar harian.
[/CONTENT]