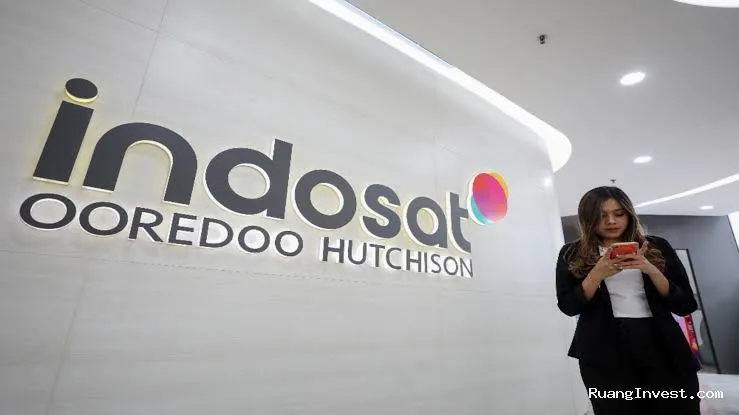
RuangInvest.com, Jakarta – Saham ISAT melonjak pada perdagangan Rabu (12/8/2026). Investor merespons positif prospek bisnis infrastruktur kecerdasan buatan atau AI milik PT Indosat Tbk. Pada pukul 09.20 WIB, saham ISAT sudah melesat 8,84 persen ke level Rp2.330 per saham.
Berdasarkan data Bursa Efek Indonesia (BEI), nilai transaksi saham ISAT mencapai Rp42,17 miliar. Volume perdagangan tercatat sebanyak 18,46 juta saham. Penguatan tersebut membuat ISAT menjadi salah satu saham telekomunikasi yang mencuri perhatian pada perdagangan pagi.
Kinerja saham ISAT juga menunjukkan tren positif dalam beberapa periode terakhir. Dalam sepekan, saham perseroan telah meningkat 17,59 persen. Sementara itu, dalam sebulan terakhir, saham ISAT telah melambung 28,57 persen.
Penguatan tersebut tidak terlepas dari sentimen baru terkait ekspansi Indosat ke bisnis infrastruktur AI. Perseroan bersama sejumlah mitra global menyiapkan platform bernama Zankore. Platform ini ditargetkan menjadi salah satu infrastruktur komputasi AI berskala regional.
Langkah tersebut membuka peluang sumber pertumbuhan baru bagi Indosat. Selama ini, bisnis telekomunikasi menjadi sumber utama pendapatan perseroan. Namun, perkembangan kebutuhan komputasi AI menciptakan ruang baru di sektor infrastruktur digital.
Investor kemudian melihat potensi bisnis tersebut sebagai katalis tambahan bagi kinerja Indosat. Meski demikian, peluang tersebut belum datang tanpa risiko. Kebutuhan modal yang besar, tingkat utilisasi, persaingan regional, serta potensi kelebihan kapasitas menjadi sejumlah faktor yang perlu diperhatikan.
Prospek Infrastruktur AI Jadi Sentimen Baru
Kenaikan saham ISAT semakin kuat setelah Indosat mengumumkan pengembangan Zankore. Platform tersebut dikembangkan bersama Ooredoo Group, Nokia, dan NVIDIA.
Zankore dirancang sebagai platform infrastruktur AI berskala regional. Kapasitas awalnya ditargetkan mencapai sekitar 200 megawatt atau MW pada semester I-2027.
Platform tersebut akan menggunakan server NVIDIA GB300 NVL72. Dalam jangka panjang, kapasitas Zankore ditargetkan berkembang hingga mencapai 1 gigawatt atau GW.
Target tersebut menunjukkan besarnya ambisi Indosat dalam memasuki rantai bisnis AI. Perseroan tidak hanya ingin menjadi penyedia konektivitas. Indosat juga berupaya mengambil bagian dalam kebutuhan komputasi yang terus meningkat.
Perubahan strategi ini menjadi penting di tengah pertumbuhan penggunaan AI. Perusahaan dari berbagai sektor membutuhkan kapasitas komputasi untuk menjalankan model AI. Kebutuhan tersebut mencakup pengolahan data, pengembangan aplikasi, otomatisasi, hingga layanan berbasis AI.
Karena itu, infrastruktur komputasi menjadi bagian penting dari ekosistem AI. Pusat data, jaringan, GPU, sistem pendingin, dan pasokan listrik menjadi komponen utama.
Indosat memiliki sejumlah modal awal untuk masuk ke bisnis tersebut. Perseroan sudah memiliki jaringan telekomunikasi dan infrastruktur digital. Selain itu, kerja sama dengan perusahaan teknologi global dapat memperkuat kemampuan teknis Zankore.
Kolaborasi dengan NVIDIA juga menjadi perhatian investor. NVIDIA merupakan salah satu pemain utama dalam teknologi komputasi AI. Sementara itu, Nokia memiliki pengalaman dalam teknologi jaringan dan infrastruktur telekomunikasi.
Ooredoo Group juga berperan penting dalam struktur pengembangan platform tersebut. Menurut laporan JPMorgan, Ooredoo akan memiliki sekitar 49 persen saham Zankore. Ooredoo juga berkomitmen menginvestasikan sekitar US$800 juta untuk peluncuran dan pengembangan platform.
Dengan dukungan tersebut, Zankore memiliki peluang untuk berkembang menjadi bisnis infrastruktur digital baru. Namun, skala investasi yang diperlukan juga sangat besar.
JPMorgan Beri Target Harga Rp3.200
Optimisme terhadap prospek bisnis baru Indosat turut tercermin dalam riset JPMorgan. Dalam riset bertanggal 7 Agustus 2026, analis JPMorgan Ranjan Sharma dan tim mempertahankan rekomendasi overweight untuk saham ISAT.
JPMorgan memberikan target harga Juni 2027 sebesar Rp3.200 per saham. Target tersebut menunjukkan adanya ruang kenaikan dari harga saham ISAT pada perdagangan Rabu pagi.

Rekomendasi tersebut muncul setelah saham ISAT melonjak sekitar 14 persen pada Jumat (7/8/2026). Kenaikan terjadi setelah pengumuman kerja sama pembangunan platform infrastruktur AI baru.
Pada hari yang sama, penguatan saham ISAT jauh mengungguli kenaikan Jakarta Composite Index atau JCI. Indeks pasar saham Indonesia tersebut hanya naik sekitar 1 persen.
Pergerakan tersebut menunjukkan bahwa investor memberikan respons khusus terhadap kabar ekspansi AI Indosat. Sentimen tersebut kemudian berlanjut pada perdagangan berikutnya.
Pada Selasa (11/8/2026), saham ISAT tercatat menguat 3,81 persen ke Rp2.180. Penguatan terjadi sekitar pukul 10.07 WIB. Dalam sepekan, saham tersebut meningkat 14,44 persen.
Dalam sebulan, kenaikan saham ISAT bahkan mencapai 19,78 persen pada periode tersebut. Artinya, momentum positif saham perseroan berlangsung cukup konsisten dalam jangka pendek.
Namun, investor tetap perlu membedakan antara sentimen dan kinerja fundamental. Proyek Zankore masih berada dalam tahap pengembangan. Kontribusi besar terhadap laba perseroan juga belum dapat dianggap sebagai kepastian.
JPMorgan sendiri melihat adanya peluang dan risiko yang berjalan bersamaan. Dalam skenario positif, Zankore dapat memberikan tambahan laba per saham atau EPS yang signifikan. Sebaliknya, tekanan harga dan rendahnya utilisasi dapat mengurangi nilai proyek.
Karena itu, target harga Rp3.200 perlu dipandang sebagai bagian dari analisis berbasis asumsi. Perubahan terhadap asumsi pendapatan, margin, pendanaan, dan utilisasi dapat memengaruhi valuasi saham ISAT.
Zankore Membawa Potensi Akresi EPS
Salah satu alasan utama investor memberikan perhatian terhadap Zankore adalah peluang kontribusinya terhadap laba Indosat. JPMorgan memperkirakan proyek tersebut dapat memberikan akresi EPS dua digit dalam skenario bullish.
Dalam skenario tersebut, Zankore diasumsikan mampu menghasilkan pendapatan per MW yang setara dengan bisnis neocloud Indosat saat ini. Margin EBITDA juga diasumsikan berada pada level yang serupa.
Selain itu, proyek diasumsikan mampu memperoleh sekitar US$4 miliar pendanaan utang. Basis ekuitas yang digunakan dalam asumsi tersebut berada di kisaran US$1,6 miliar.
JPMorgan memperkirakan Indosat dapat memiliki sekitar 15 persen kepemilikan di Zankore. Dengan struktur tersebut, proyek berpotensi memberikan akresi sekitar 20 persen terhadap EPS Indosat pada 2027.
Angka tersebut cukup besar jika terealisasi. Tambahan kontribusi laba dapat memperkuat persepsi investor terhadap prospek pertumbuhan perseroan.
Tingkat pengembalian investasi juga menjadi faktor penting. Dalam skenario bullish, tingkat pengembalian investasi atau IRR tanpa leverage diperkirakan dapat mencapai lebih dari 20 persen.
IRR yang tinggi dapat membuat proyek terlihat menarik secara ekonomi. Namun, pencapaian angka tersebut sangat bergantung pada kemampuan Zankore mendapatkan pelanggan.
Utilisasi menjadi faktor kunci dalam bisnis infrastruktur AI. Infrastruktur dengan kapasitas besar membutuhkan pelanggan yang mampu menggunakan kapasitas tersebut secara konsisten.
Jika kapasitas terisi tinggi, biaya investasi dapat tersebar pada volume layanan yang lebih besar. Kondisi tersebut dapat membantu memperbaiki margin dan pengembalian modal.
Sebaliknya, kapasitas yang menganggur dapat menjadi beban. Perseroan tetap harus menanggung biaya infrastruktur, pembiayaan, energi, pemeliharaan, serta depresiasi.
Karena itu, pertumbuhan kapasitas tidak selalu berarti pertumbuhan laba. Kualitas permintaan menjadi faktor yang sama pentingnya dengan besarnya kapasitas yang dibangun.
Kebutuhan Modal Menjadi Tantangan Utama
Di balik peluang besar Zankore, kebutuhan pendanaan menjadi salah satu risiko utama. Infrastruktur komputasi AI membutuhkan investasi dalam jumlah besar.
Sebagai pembanding, Indosat menyebut belanja modal sekitar US$650 juta diperlukan untuk membangun infrastruktur komputasi berkapasitas 22 MW menggunakan teknologi NVIDIA.
Jika angka tersebut digunakan sebagai acuan sederhana, pembangunan kapasitas 200 MW dapat membutuhkan investasi sekitar US$5,5 miliar hingga US$6 miliar.
Perhitungan tersebut menunjukkan skala investasi yang sangat besar. Nilainya bahkan jauh lebih tinggi dibandingkan kebutuhan belanja modal biasa dalam bisnis telekomunikasi.
Karena itu, struktur pembiayaan Zankore menjadi perhatian penting bagi investor. Perseroan perlu memastikan ekspansi tersebut tidak memberikan tekanan berlebihan terhadap neraca.
JPMorgan memperkirakan, jika Indosat harus memberikan komitmen ekuitas awal sekitar US$1,6 miliar, rasio utang terhadap ekuitas Zankore dapat mencapai sekitar 2,4 hingga 2,5 kali.
Struktur tersebut menunjukkan besarnya ketergantungan proyek terhadap pembiayaan. Utang memang dapat membantu mempercepat pembangunan kapasitas. Namun, penggunaan utang juga meningkatkan beban finansial.
Selain itu, Indosat memiliki kebutuhan investasi lain. Perseroan juga melakukan pengembangan jaringan serat optik dan 5G.
Pengembangan tersebut diperlukan untuk menjaga daya saing bisnis utama. Karena itu, kebutuhan modal untuk Zankore harus berjalan berdampingan dengan kebutuhan investasi telekomunikasi.
Perseroan berpotensi menggunakan beberapa alternatif pendanaan. Salah satunya adalah penambahan utang. Alternatif lain adalah menjual piutang dari kontrak layanan cloud.
Setiap pilihan memiliki konsekuensi terhadap struktur keuangan. Penambahan utang dapat meningkatkan leverage. Sementara itu, penjualan piutang dapat memberikan likuiditas lebih cepat, tetapi juga mengurangi potensi arus kas dari kontrak tersebut.
Karena itu, kemampuan manajemen mengatur struktur modal akan menjadi faktor penting. Investor tidak hanya melihat seberapa besar proyek tersebut dibangun. Mereka juga akan melihat bagaimana proyek tersebut dibiayai.
Risiko Oversupply Infrastruktur AI Mulai Mengemuka
Selain pendanaan, utilisasi menjadi tantangan lain yang tidak kalah penting. Infrastruktur AI membutuhkan permintaan yang kuat agar kapasitas yang tersedia dapat menghasilkan pendapatan sesuai target.
JPMorgan menilai pembangunan pusat data dan infrastruktur komputasi AI di Asia Tenggara berlangsung agresif. Malaysia dan Thailand menjadi salah satu kawasan yang mengalami perkembangan cukup cepat.
Kondisi tersebut menimbulkan pertanyaan mengenai posisi Indonesia. Persoalannya bukan sekadar apakah permintaan AI akan tumbuh. Pertanyaan yang lebih penting adalah di mana permintaan tersebut akan ditempatkan.
Pelanggan AI memiliki banyak pilihan dalam menentukan lokasi komputasi. Faktor harga, kualitas jaringan, ketersediaan listrik, keamanan data, latensi, serta kepastian layanan dapat memengaruhi keputusan pelanggan.
Indonesia memang memiliki pasar digital yang besar. Namun, pelanggan regional tidak otomatis memilih kapasitas komputasi yang berada di Indonesia.
Karena itu, Zankore harus menawarkan keunggulan yang jelas. Keunggulan tersebut dapat berupa harga kompetitif, konektivitas kuat, keamanan, kapasitas GPU, maupun layanan yang sesuai kebutuhan pelanggan.
Di sisi lain, kenaikan kapasitas industri juga dapat memicu persaingan harga. Jika banyak operator membangun fasilitas AI secara bersamaan, pasokan dapat tumbuh lebih cepat daripada permintaan.
Kondisi tersebut dikenal sebagai oversupply. Ketika kapasitas terlalu banyak, penyedia infrastruktur dapat menghadapi tekanan untuk menurunkan harga.
Penurunan harga memang dapat meningkatkan daya tarik bagi pelanggan. Namun, kondisi tersebut juga dapat menekan margin operator.
Risiko tersebut semakin relevan karena sejumlah perusahaan telah mengumumkan investasi baru di sektor AI Indonesia. Nama seperti Firmus dan CoreWeave turut muncul dalam perkembangan investasi infrastruktur AI.
Artinya, Indosat tidak bergerak sendirian. Perseroan akan menghadapi persaingan dari perusahaan dengan kemampuan teknologi dan modal yang kuat.
Skenario Bullish: Zankore Bisa Jadi Mesin Pertumbuhan Baru
Dalam skenario bullish, Zankore dapat menjadi sumber pertumbuhan baru bagi Indosat. Keberhasilan tersebut akan bergantung pada tiga hal utama.
Pertama, proyek harus mampu memperoleh pelanggan dalam jumlah memadai. Kedua, harga layanan harus tetap sehat. Ketiga, struktur pendanaan harus mampu menjaga tingkat pengembalian investasi.
Jika ketiga faktor tersebut berjalan sesuai asumsi, Zankore dapat memberikan kontribusi yang berarti terhadap laba Indosat.
Potensi akresi EPS sekitar 20 persen pada 2027 menjadi salah satu gambaran dampaknya. Angka tersebut menunjukkan bahwa proyek AI dapat memiliki pengaruh material terhadap kinerja perseroan.
Selain itu, IRR di atas 20 persen akan memperkuat alasan ekonomi di balik ekspansi tersebut. Tingkat pengembalian seperti itu dapat menarik lebih banyak modal ke sektor infrastruktur AI.
Namun, pertumbuhan tersebut juga dapat mempercepat kompetisi. Semakin menarik sektor AI, semakin banyak perusahaan yang ingin membangun kapasitas.
Dengan demikian, keuntungan proyek tidak hanya ditentukan oleh pertumbuhan permintaan. Persaingan juga dapat menentukan seberapa besar keuntungan yang akhirnya diperoleh.
Bagi Indosat, posisi sebagai bagian dari ekosistem AI dapat memberikan nilai strategis. Perseroan dapat memanfaatkan jaringan, pelanggan perusahaan, dan infrastruktur digital yang sudah dimiliki.
Integrasi tersebut berpotensi menciptakan layanan yang lebih lengkap. Pelanggan tidak hanya memperoleh komputasi. Mereka juga dapat mengakses konektivitas dan layanan digital dalam satu ekosistem.
Strategi seperti ini dapat menjadi pembeda bagi Indosat. Namun, eksekusinya tetap menjadi kunci utama.
Skenario Bearish: Utilisasi Rendah Bisa Menekan Nilai
Di sisi lain, skenario bearish juga perlu diperhatikan. Risiko terbesar muncul jika tingkat utilisasi Zankore berada di bawah ekspektasi.
Kapasitas 200 MW membutuhkan permintaan yang besar. Jika pelanggan tidak segera menggunakan kapasitas tersebut, aset yang dibangun dapat menghasilkan pendapatan lebih rendah dari target.
Tekanan juga dapat muncul dari harga. Jika banyak pemain menawarkan kapasitas GPU secara bersamaan, pelanggan memiliki posisi tawar yang lebih kuat.
Penyedia layanan kemudian dapat menghadapi tekanan untuk memberikan harga lebih rendah. Kondisi tersebut dapat menurunkan pendapatan per MW.
Margin EBITDA juga berpotensi tertekan. Pada akhirnya, tingkat pengembalian investasi dapat berada di bawah proyeksi awal.
JPMorgan menilai persoalan tersebut menjadi semakin penting jika sektor AI terus menarik modal baru. Ketika IRR industri terlihat tinggi, investasi baru dapat terus masuk.
Masuknya modal baru akan meningkatkan kapasitas. Namun, peningkatan kapasitas tidak selalu sejalan dengan pertumbuhan permintaan.
Jika pembangunan terlalu cepat, oversupply dapat terjadi. Dampaknya dapat berupa perang harga dan penurunan tingkat utilisasi.
Kondisi tersebut berpotensi mengurangi nilai ekonomi Zankore. Dampaknya kemudian dapat terasa terhadap kontribusi proyek kepada laba Indosat.
Risiko tersebut menjadi alasan investor perlu melihat perkembangan proyek secara bertahap. Harga saham yang naik cepat tidak otomatis mencerminkan keberhasilan bisnis AI.
Apa yang Perlu Dicermati Investor?
Pergerakan saham ISAT menunjukkan bahwa pasar memberikan respons positif terhadap strategi AI perseroan. Namun, investor tetap perlu melihat sejumlah indikator sebelum menarik kesimpulan jangka panjang.
Beberapa faktor penting yang perlu diperhatikan antara lain:
- Realisasi kapasitas Zankore. Investor perlu melihat apakah target 200 MW pada semester I-2027 berjalan sesuai rencana.
- Tingkat utilisasi. Kapasitas yang terisi akan menentukan kemampuan proyek menghasilkan pendapatan.
- Harga layanan AI. Tekanan harga dapat memengaruhi pendapatan dan margin.
- Struktur pendanaan. Besarnya utang akan menentukan risiko keuangan proyek.
- Kepemilikan Indosat. Persentase kepemilikan akan memengaruhi seberapa besar manfaat laba yang dapat masuk ke perseroan.
- Pertumbuhan permintaan. Investor perlu melihat apakah permintaan AI tumbuh sejalan dengan tambahan kapasitas.
- Persaingan regional. Malaysia, Thailand, dan negara Asia Tenggara lain juga mengembangkan infrastruktur AI.
- Belanja modal Indosat. Investasi Zankore perlu dibandingkan dengan kebutuhan jaringan utama perseroan.
- Kontribusi terhadap EPS. Realisasi laba dari bisnis baru menjadi indikator penting setelah proyek mulai beroperasi.
- Perkembangan kontrak pelanggan. Kontrak jangka panjang dapat memberikan visibilitas pendapatan yang lebih baik.
Dengan mencermati faktor tersebut, investor dapat menilai apakah kenaikan saham ISAT didukung oleh fundamental yang semakin kuat.
Saham ISAT Masih Menghadapi Ujian Eksekusi
Kenaikan saham ISAT pada Rabu pagi memperlihatkan kuatnya antusiasme pasar terhadap strategi baru Indosat. Namun, kenaikan harga saham juga meningkatkan ekspektasi terhadap kinerja perseroan.
Semakin tinggi ekspektasi, semakin besar pula kebutuhan pembuktian melalui kinerja nyata. Indosat harus membuktikan bahwa investasi AI dapat menghasilkan pengembalian yang menarik.
Zankore menjadi proyek penting dalam proses tersebut. Kapasitas awal 200 MW akan menjadi tahap awal untuk melihat respons pasar.
Jika permintaan tumbuh kuat, kapasitas dapat dikembangkan menuju target 1 GW. Namun, jika permintaan lebih lambat, ekspansi kapasitas berpotensi menghadapi tantangan.
Karena itu, keberhasilan Zankore tidak cukup hanya dilihat dari besarnya kapasitas. Kemampuan menjual kapasitas tersebut menjadi faktor yang lebih penting.

Indosat juga harus menjaga bisnis telekomunikasi sebagai fondasi utama. Pengembangan AI tidak boleh mengganggu kebutuhan investasi jaringan dan layanan pelanggan.
Di sisi lain, kerja sama dengan Ooredoo, Nokia, dan NVIDIA memberikan modal strategis. Kemitraan tersebut dapat membantu Indosat mempercepat pengembangan teknologi dan memperluas akses terhadap ekosistem AI.
Namun, mitra yang kuat tetap membutuhkan model bisnis yang sehat. Teknologi canggih tidak otomatis menghasilkan keuntungan jika kapasitas tidak terserap.
Investor Perlu Melihat AI sebagai Peluang Sekaligus Risiko
Fenomena saham ISAT menunjukkan bagaimana narasi AI semakin memengaruhi valuasi perusahaan teknologi dan telekomunikasi. Investor mulai memberikan premi kepada perusahaan yang memiliki peluang masuk ke rantai bisnis AI.
Indosat mencoba memanfaatkan momentum tersebut melalui Zankore. Strategi ini berpotensi mengubah profil bisnis perseroan dari operator telekomunikasi menjadi pemain infrastruktur digital yang lebih luas.
Peluang tersebut memang menarik. Permintaan komputasi AI berpotensi terus berkembang seiring semakin luasnya penggunaan kecerdasan buatan.
Namun, pertumbuhan permintaan tidak boleh dipandang secara otomatis. Industri infrastruktur AI juga memiliki siklus investasi yang sangat besar.
Jika terlalu banyak kapasitas dibangun dalam waktu bersamaan, persaingan dapat meningkat. Akibatnya, harga dan tingkat utilisasi bisa tertekan.
Karena itu, investor perlu menyeimbangkan optimisme dengan perhitungan risiko. Kenaikan saham ISAT dalam sepekan dan sebulan memang menunjukkan momentum kuat. Namun, momentum pasar berbeda dengan kepastian pertumbuhan laba.
JPMorgan masih melihat peluang positif melalui rekomendasi overweight dan target harga Rp3.200. Namun, lembaga tersebut juga mengingatkan adanya risiko oversupply dan tekanan harga.
Pada akhirnya, kinerja Zankore akan sangat bergantung pada eksekusi. Kemampuan mendapatkan pelanggan, menjaga harga, mengendalikan biaya, serta mengatur pendanaan akan menjadi penentu.
Jika seluruh asumsi bullish terealisasi, infrastruktur AI dapat menjadi mesin pertumbuhan baru bagi Indosat. Tambahan EPS dan tingkat pengembalian investasi yang tinggi berpotensi meningkatkan nilai perseroan.
Sebaliknya, utilisasi rendah dan kelebihan kapasitas dapat mengurangi manfaat proyek. Tekanan harga juga dapat membuat pengembalian investasi lebih rendah dari perkiraan.
Dengan demikian, lonjakan saham ISAT sebesar 8,84 persen pada Rabu (12/8/2026) mencerminkan optimisme pasar terhadap masa depan bisnis AI perseroan. Namun, perjalanan menuju realisasi nilai tersebut masih panjang.
Investor perlu mengikuti perkembangan Zankore dari waktu ke waktu. Fokus utama bukan hanya pada kapasitas yang dibangun, tetapi juga pada kontrak pelanggan, utilisasi, pendanaan, margin, dan kontribusi terhadap laba.
Jika indikator tersebut mulai menunjukkan hasil positif, optimisme pasar terhadap saham ISAT berpeluang memperoleh dukungan fundamental yang lebih kuat. Sebaliknya, jika risiko oversupply dan tekanan harga meningkat, valuasi perseroan dapat kembali menghadapi tantangan.
Karena itu, ekspansi AI Indosat layak dipandang sebagai peluang pertumbuhan sekaligus ujian besar bagi manajemen. Keberhasilan Zankore akan menentukan apakah investasi besar tersebut benar-benar mampu menciptakan nilai baru bagi pemegang saham.