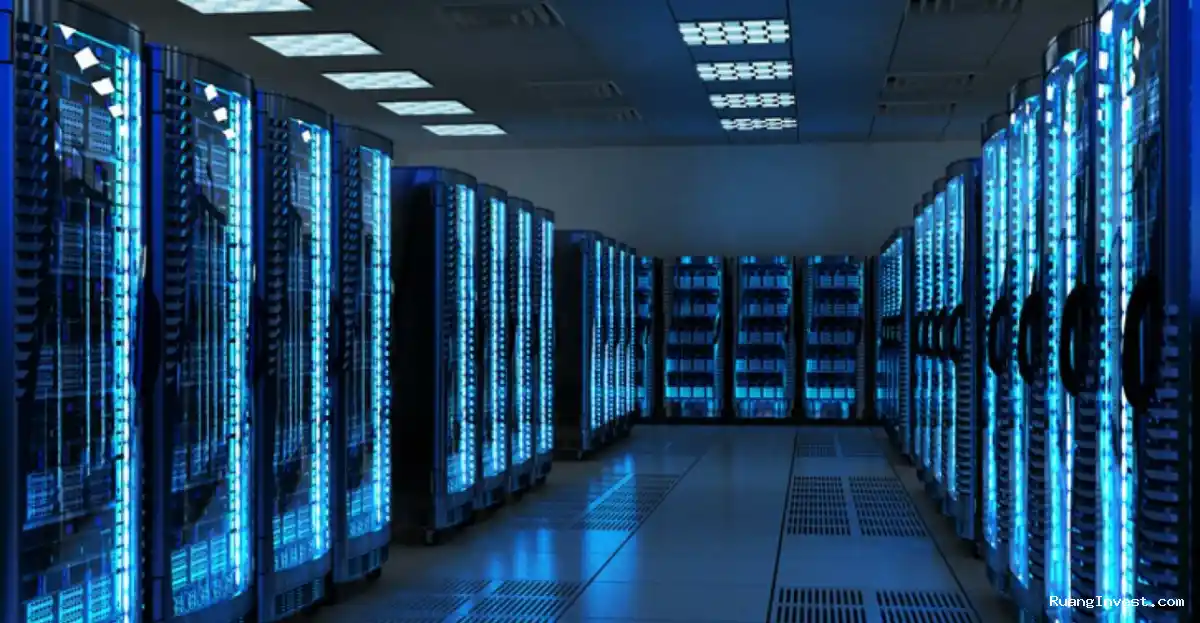
RuangInvest.com, Jakarta – Indonesia dinilai memiliki peluang besar menjadi penerima limpahan permintaan pusat data center Indonesia dari Singapura dan Malaysia. Keterbatasan lahan, listrik, dan air di kedua negara membuat ekspansi pusat data membutuhkan lokasi baru yang lebih fleksibel.
Peluang tersebut semakin menarik karena biaya pembangunan pusat data di Jakarta relatif lebih rendah dibandingkan Singapura. Indonesia juga memiliki pasar digital yang besar, ruang pengembangan listrik, serta kawasan industri yang mulai membangun ekosistem khusus untuk kebutuhan pusat data.
Menurut pandangan kami, peluang ini bukan sekadar cerita pertumbuhan industri teknologi. Ekspansi data center dapat menjadi katalis bagi banyak sektor di pasar modal. Mulai dari operator pusat data, listrik, konstruksi, fiber optik, kawasan industri, hingga energi terbarukan berpotensi memperoleh manfaat.
Indonesia Berada di Posisi Strategis
Perkembangan kecerdasan buatan atau artificial intelligence (AI) membuat kebutuhan komputasi meningkat sangat cepat. AI membutuhkan server berkapasitas tinggi, koneksi berlatensi rendah, serta pasokan listrik yang stabil.
Situasi tersebut menciptakan kebutuhan baru terhadap fasilitas data center. Pusat data tidak lagi sekadar tempat penyimpanan server. Infrastruktur ini menjadi bagian penting dari ekonomi digital, cloud computing, AI, fintech, perdagangan elektronik, hingga berbagai layanan berbasis data.
Singapura sebenarnya telah menjadi salah satu lokasi utama data center di Asia. Namun, keterbatasan lahan, listrik, dan air membuat ruang ekspansinya tidak tidak terbatas. Negara tersebut bahkan pernah menerapkan moratorium pembangunan data center pada 2019-2022.
Setelah moratorium berakhir, Singapura menerapkan skema Data Centre Call for Application atau DC-CFA. Persyaratan keberlanjutan yang lebih ketat membuat operator harus memperhatikan efisiensi energi dan penggunaan sumber daya.
Limpahan permintaan kemudian mengalir ke Johor, Malaysia. Lokasi tersebut memiliki keunggulan karena dekat dengan Singapura, tetapi biaya pengembangan dan ketersediaan lahan lebih kompetitif.
Masalahnya, pertumbuhan Johor juga mulai menghadapi persoalan sumber daya. Kebutuhan listrik dan air meningkat seiring bertambahnya proyek. Kondisi tersebut membuka peluang bagi Indonesia untuk mengambil sebagian permintaan berikutnya.
Biaya Pembangunan Menjadi Keunggulan
Salah satu alasan utama Indonesia menarik adalah struktur biaya. Berdasarkan data Turner & Townsend yang dikutip dalam riset UOB Kay Hian, biaya pembangunan data center di Jakarta pada 2025 berada di sekitar US$11,21 per watt.
Angka tersebut lebih rendah dibandingkan Singapura yang mencapai sekitar US$14,53 per watt. Artinya, biaya pembangunan di Jakarta sekitar 23% lebih murah.
Perbedaan tersebut tentu tidak otomatis membuat seluruh proyek berpindah ke Indonesia. Operator tetap mempertimbangkan kualitas jaringan, stabilitas listrik, konektivitas internasional, keamanan, regulasi, dan kemampuan mendapatkan pelanggan.
Namun, apabila faktor-faktor tersebut dapat dipenuhi, biaya yang lebih rendah menjadi keunggulan kompetitif yang sulit diabaikan.
Indonesia juga memiliki pasar domestik yang jauh lebih besar. Pertumbuhan pengguna internet, transaksi digital, layanan cloud, perbankan digital, e-commerce, dan AI menciptakan permintaan dari dalam negeri.

Dengan demikian, Indonesia tidak harus sepenuhnya bergantung pada permintaan dari Singapura atau Malaysia. Pertumbuhan domestik dapat menjadi fondasi tambahan bagi industri pusat data.
Tantangan Terbesar Ada di Listrik
Meski peluangnya besar, Indonesia tidak boleh terlalu cepat menyimpulkan bahwa semua permintaan regional akan otomatis masuk ke dalam negeri.
Masalah paling penting adalah listrik.
Kapasitas pembangkit terpasang Indonesia meningkat dari sekitar 100,7 GW pada 2024 menjadi sekitar 107,5 GW pada 2025.
Angka tersebut terlihat besar. Namun, kapasitas nasional tidak berarti seluruh daya dapat langsung digunakan untuk proyek data center di lokasi tertentu.
Data center membutuhkan listrik dalam jumlah besar dan harus tersedia secara konsisten. Operator hyperscale tidak hanya membutuhkan daya yang cukup. Mereka juga membutuhkan keandalan tinggi dan kemampuan ekspansi jangka panjang.
Karena itu, pembangunan pusat data harus berjalan beriringan dengan pembangkit dan jaringan transmisi.
Kondisi Batam menjadi contoh yang menarik. Kawasan tersebut memiliki posisi geografis sangat strategis karena dekat dengan Singapura. Namun, ruang cadangan listrik yang terbatas membuat ekspansi pusat data berskala besar membutuhkan tambahan pembangkit dan jaringan.
Artinya, keunggulan geografis saja tidak cukup. Indonesia harus memastikan listrik tersedia sebelum proyek besar dibangun.
RUPTL Menjadi Faktor Penentu
Kabar baiknya, Indonesia memiliki agenda ekspansi listrik yang cukup besar.
RUPTL 2025-2034 menargetkan tambahan kapasitas pembangkit dan penyimpanan sebesar 69,5 GW. Dari jumlah tersebut, 42,6 GW berasal dari energi terbarukan dan 10,3 GW berasal dari sistem penyimpanan energi.
Rencana tersebut penting bagi industri data center.
Pasalnya, operator pusat data global semakin memperhatikan sumber listrik rendah karbon. Perusahaan teknologi besar memiliki target keberlanjutan yang semakin ketat.
Indonesia memiliki peluang untuk mengubah kebutuhan tersebut menjadi keunggulan.
Jika tambahan pembangkit energi terbarukan dapat dibangun bersama jaringan transmisi yang memadai, Indonesia bukan hanya menawarkan listrik murah. Indonesia juga dapat menawarkan listrik yang lebih sesuai dengan kebutuhan hyperscaler global.
Di sinilah energi terbarukan, pusat data, dan industri digital dapat membentuk ekosistem yang saling menguntungkan.
Emiten Data Center Berpotensi Menjadi Penerima Manfaat
Pertumbuhan pusat data tentu membuka peluang bagi sejumlah emiten. Namun, investor sebaiknya membedakan antara perusahaan yang memiliki eksposur langsung dan perusahaan yang hanya memperoleh dampak tidak langsung.
PT DCI Indonesia Tbk (DCII) menjadi salah satu contoh dengan eksposur paling langsung. Perusahaan memiliki kapasitas live IT sekitar 119 MW. Fasilitasnya juga mencakup kampus Cibitung dan Karawang yang memiliki potensi ekspansi besar.
Menurut kami, karakter bisnis DCII membuat saham ini menarik untuk diperhatikan dari perspektif pertumbuhan industri. Namun, eksposur langsung juga berarti valuasi saham menjadi faktor penting.
Pertumbuhan bisnis yang tinggi tidak selalu berarti harga saham murah. Investor tetap perlu membandingkan valuasi dengan pertumbuhan laba, kontrak pelanggan, kapasitas yang terisi, serta kebutuhan belanja modal.
PT Telkom Indonesia (Persero) Tbk melalui NeutraDC juga memiliki posisi strategis. Eksposur Telkom tidak hanya berasal dari data center, tetapi juga konektivitas dan jaringan telekomunikasi.
PT Indosat Tbk melalui Lintasarta dan berbagai kemitraan infrastruktur AI juga memiliki peluang menangkap pertumbuhan kebutuhan komputasi.
Sementara itu, PT Dian Swastatika Sentosa Tbk melalui SM+ juga mengembangkan infrastruktur pusat data. SMX01 di Jakarta memiliki kapasitas awal 18 MW dan dapat ditingkatkan hingga 60 MW. Fasilitas tersebut dirancang untuk kebutuhan hyperscaler dan AI.
PT Sinergi Inti Andalan Prima Tbk juga memiliki eksposur melalui bisnis pusat data dan konektivitas. Dengan demikian, investor memiliki beberapa pilihan untuk mendapatkan eksposur terhadap tema digital infrastructure.
Efek Berganda ke Sektor Lain
Yang menarik, manfaat pertumbuhan pusat data tidak berhenti pada operator.
Setiap pembangunan fasilitas membutuhkan listrik, jaringan fiber, sistem pendingin, konstruksi, lahan, keamanan, serta infrastruktur pendukung.
Di sektor listrik, PT Cikarang Listrindo Tbk menjadi salah satu perusahaan yang relevan untuk diperhatikan. Pertumbuhan kebutuhan listrik dari data center dapat menciptakan permintaan tambahan terhadap kapasitas pembangkit dan jaringan.
Sektor energi terbarukan juga berpotensi mendapatkan keuntungan. PT Barito Renewables Energy Tbk, PT Pertamina Geothermal Energy Tbk, dan PT Arkora Hydro Tbk dapat memperoleh peluang apabila kebutuhan listrik hijau meningkat.
Kebutuhan tersebut bukan hanya berasal dari regulasi pemerintah. Hyperscaler global juga memiliki target pengurangan emisi yang dapat mendorong permintaan terhadap energi rendah karbon.
Sektor konstruksi pun tidak kalah menarik. Pembangunan pusat data membutuhkan standar mechanical, electrical, and plumbing atau MEP yang jauh lebih kompleks dibandingkan bangunan biasa.
Karena itu, perusahaan konstruksi dengan pengalaman mengerjakan pusat data dapat memperoleh peluang baru ketika pembangunan kampus digital semakin masif.
Kawasan Industri Bisa Menjadi Pemenang Berikutnya
Permintaan lahan menjadi faktor penting dalam ekspansi pusat data.
Cikarang telah berkembang sebagai salah satu klaster utama karena dekat dengan Jakarta. Kawasan ini juga memiliki akses terhadap jaringan listrik, fiber optik, dan infrastruktur industri.
PT Puradelta Lestari Tbk atau DMAS memberikan gambaran mengenai kuatnya permintaan tersebut. Pada semester I-2026, perusahaan menyebut sekitar 70% dari pipeline permintaan lahan industri sebesar 85 hektare berasal dari segmen data center.
Fakta tersebut menunjukkan bahwa data center mulai menjadi salah satu penggerak permintaan lahan industri.
Namun, keterbatasan lahan juga dapat menjadi peluang bagi kawasan industri lain. Jika kapasitas di Cikarang semakin terbatas, permintaan dapat bergeser ke kawasan industri lain di Bekasi dan Jawa Barat.
Batam juga memiliki posisi unik. Kedekatannya dengan Singapura membuat wilayah tersebut berpotensi menjadi alternatif strategis bagi operator yang ingin mempertahankan konektivitas dengan pusat bisnis Singapura.
Nongsa Digital Park menjadi salah satu bagian penting dari ekosistem tersebut. Posisi geografis, konektivitas kabel bawah laut, dan status kawasan ekonomi menjadi modal yang menarik.
Risiko Jangan Diabaikan
Di balik peluang besar tersebut, investor perlu menghindari cara pandang terlalu optimistis.
Pertama, pembangunan data center membutuhkan modal sangat besar. Belanja modal yang tinggi dapat menekan arus kas perusahaan dalam fase ekspansi.
Kedua, tidak semua kapasitas yang direncanakan otomatis menghasilkan pendapatan. Operator harus mendapatkan pelanggan. Kapasitas yang kosong tetap menimbulkan biaya.
Ketiga, pertumbuhan AI dapat mengalami siklus. Jika belanja modal hyperscaler melambat, pembangunan kampus AI dapat ditunda.
Keempat, kebutuhan listrik dan air berpotensi membuat regulasi semakin ketat. Pemerintah dapat memperketat persyaratan lingkungan ketika konsumsi sumber daya meningkat.
Kelima, valuasi saham harus diperhatikan.
Sektor data center global telah mendapatkan premium karena pertumbuhan AI. Jika ekspektasi pasar terlalu tinggi, kenaikan laba belum tentu cukup untuk mempertahankan valuasi.
Pengalaman sektor menara telekomunikasi menunjukkan bahwa pertumbuhan EBITDA tidak selalu membuat harga saham naik. Ketika suku bunga meningkat atau pertumbuhan organik melambat, multiple dapat mengalami kontraksi.
Indonesia Perlu Menjual Keunggulan, Bukan Sekadar Menawarkan Lahan
Menurut saya, peluang Indonesia menjadi penerima limpahan permintaan data center dari Singapura dan Malaysia memang sangat terbuka.
Namun, Indonesia tidak boleh hanya menjual keunggulan berupa lahan murah.
Yang harus ditawarkan adalah ekosistem lengkap.
Ekosistem tersebut mencakup listrik yang andal, energi rendah karbon, jaringan fiber yang kuat, kabel bawah laut, kawasan industri, regulasi yang konsisten, dan kemudahan investasi.
Jika seluruh komponen tersebut tersedia, Indonesia dapat bersaing bukan hanya dengan Singapura dan Malaysia, tetapi juga dengan pusat digital lain di Asia.
RUPTL 2025-2034 memberikan fondasi penting karena pemerintah merencanakan tambahan 69,5 GW kapasitas pembangkit hingga 2034.
Tantangannya sekarang adalah eksekusi.
Indonesia memiliki kesempatan untuk naik kelas dari pasar digital menjadi pusat infrastruktur digital regional. Data center dapat menjadi salah satu pintu masuknya.
Bagi investor saham, tema ini juga layak dilihat sebagai ekosistem. DCII mungkin menjadi eksposur paling langsung. TLKM, ISAT, DSSA, dan INET menawarkan eksposur lebih luas. Sementara POWR, BREN, PGEO, ARKO, TOTL, DMAS, BEST, dan KIJA dapat memperoleh manfaat dari rantai nilai yang berbeda.
Namun, keputusan investasi tetap harus mempertimbangkan valuasi, fundamental, utang, belanja modal, kontrak pelanggan, dan kemampuan perusahaan mengubah ekspansi menjadi laba.
Kesimpulan
Indonesia memiliki peluang besar menjadi salah satu pusat pertumbuhan data center di Asia Tenggara. Keterbatasan lahan, listrik, dan air di Singapura serta tekanan sumber daya di Johor dapat membuka ruang bagi Indonesia.
Keunggulan biaya pembangunan, pasar domestik yang besar, kawasan industri, konektivitas, serta rencana tambahan kapasitas listrik menjadi modal penting.
Namun, peluang tersebut tidak datang tanpa syarat.
Indonesia harus mampu menyediakan listrik yang andal dan semakin hijau. Infrastruktur jaringan juga harus berkembang mengikuti pertumbuhan pusat data.
Bagi pasar modal, tema ini menawarkan peluang yang luas. Manfaatnya tidak hanya dirasakan operator data center, tetapi juga perusahaan listrik, energi terbarukan, konstruksi, fiber optik, telekomunikasi, dan kawasan industri.
Dengan demikian, pusat data dapat menjadi salah satu tema investasi struktural yang menarik dalam beberapa tahun mendatang. Tetapi investor tetap perlu membedakan antara perusahaan yang benar-benar memiliki pertumbuhan fundamental dan saham yang sekadar ikut terdorong sentimen sektor.
FAQ
Mengapa Indonesia berpeluang menjadi pusat data center?
Indonesia memiliki pasar digital besar, biaya pembangunan relatif kompetitif, lahan yang lebih luas, serta potensi penambahan kapasitas listrik. Faktor tersebut dapat menarik permintaan dari negara tetangga.
Mengapa permintaan data center dari Singapura dapat berpindah ke Indonesia?
Singapura memiliki keterbatasan lahan, listrik, dan air. Persyaratan keberlanjutan yang semakin ketat juga membuat ekspansi menjadi lebih selektif.
Apakah Batam berpotensi menjadi lokasi data center?
Ya. Batam memiliki kedekatan geografis dengan Singapura dan didukung pengembangan kawasan digital serta konektivitas kabel bawah laut. Tantangan utamanya adalah ketersediaan listrik dan infrastruktur pendukung.
Saham apa yang memiliki eksposur terhadap data center?
Beberapa emiten yang memiliki eksposur antara lain DCII, TLKM, ISAT, DSSA, dan INET. Emiten lain seperti POWR, BREN, PGEO, TOTL, serta DMAS dapat memperoleh manfaat dari rantai pasok dan infrastruktur pendukung.
Apakah pertumbuhan data center otomatis membuat saham terkait naik?
Tidak. Pertumbuhan industri harus diikuti pertumbuhan pendapatan dan laba. Investor juga perlu memperhatikan valuasi, utang, belanja modal, utilisasi kapasitas, serta kontrak pelanggan.
Apa risiko terbesar industri data center Indonesia?
Risikonya antara lain keterbatasan listrik, kebutuhan air, regulasi lingkungan, kebutuhan modal besar, perlambatan belanja AI, risiko eksekusi proyek, serta potensi penurunan valuasi ketika ekspektasi pasar terlalu tinggi.