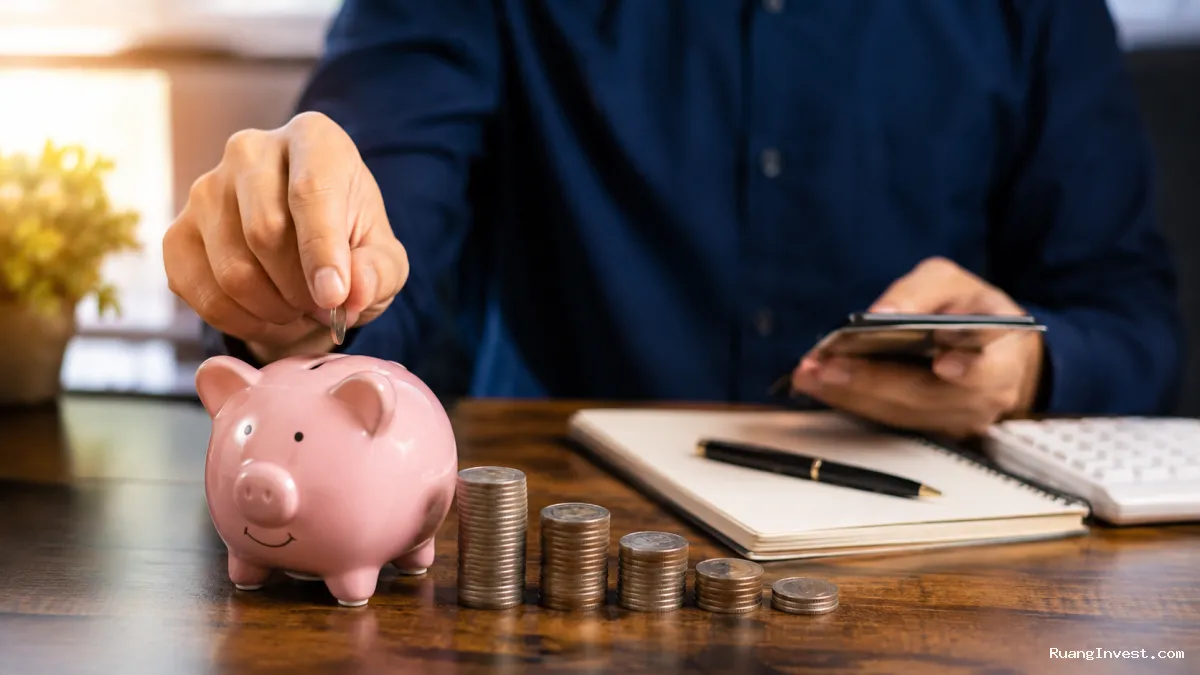
RuangInvest.com, Jakarta – Cara menabung di bank jika sudah punya rekening sebenarnya cukup mudah dilakukan. Pemilik rekening tidak harus selalu datang ke kantor cabang untuk menambah saldo.
Berbagai layanan perbankan kini memungkinkan nasabah menyimpan uang melalui mesin setor tunai, transfer, mobile banking, hingga sistem autodebet. Pilihan tersebut membuat aktivitas menabung menjadi lebih praktis dan fleksibel.
Namun, memiliki rekening saja belum cukup untuk membangun tabungan. Kebiasaan menyisihkan uang secara rutin tetap menjadi kunci. Karena itu, diperlukan strategi sederhana agar saldo tidak hanya masuk, tetapi juga bertahan dan terus bertambah.
Mengapa Menabung Tetap Penting Setelah Memiliki Rekening?
Menabung di bank merupakan cara menyimpan sebagian penghasilan untuk kebutuhan masa depan. Dana tersebut dapat digunakan untuk kebutuhan terencana maupun menghadapi pengeluaran mendadak.
Rekening bank juga membantu pemilik dana mencatat pemasukan dan pengeluaran secara lebih teratur. Selain itu, sejumlah produk simpanan menawarkan bunga atau bagi hasil sesuai ketentuan yang berlaku.
Berdasarkan materi yang dirujuk, sebagian ahli menyarankan alokasi sekitar 10 hingga 20 persen penghasilan untuk tabungan. Namun, angka tersebut bukan aturan mutlak.
Kondisi setiap orang berbeda. Penghasilan, kebutuhan rumah tangga, cicilan, dan tujuan keuangan perlu menjadi pertimbangan sebelum menentukan nominal tabungan.
Hal terpenting adalah konsistensi. Menabung Rp100.000 secara rutin setiap bulan tetap lebih baik daripada menargetkan nominal besar tetapi hanya dilakukan sesekali.
Cara Menabung di Bank Jika Sudah Punya Rekening
Setelah rekening aktif, terdapat beberapa metode yang dapat digunakan untuk menambah saldo. Pemilihannya bisa disesuaikan dengan kebutuhan dan fasilitas bank yang digunakan.
Berikut beberapa cara yang praktis:
- Setor tunai melalui teller Nasabah dapat membawa uang tunai ke kantor cabang. Setelah mengambil antrean, uang diserahkan kepada teller untuk diproses sebagai setoran ke rekening. Metode ini cocok untuk nasabah yang ingin melakukan setoran langsung. Cara tersebut juga berguna ketika nominal yang disetorkan cukup besar.
- Menggunakan mesin setor tunai Mesin Cash Deposit Machine atau CDM memungkinkan nasabah menyetorkan uang tanpa harus mengantre di teller. Fasilitas ini tersedia pada sejumlah bank dan lokasi tertentu. Nasabah cukup mengikuti petunjuk pada mesin. Setelah transaksi berhasil, saldo rekening akan bertambah sesuai jumlah setoran yang diterima.
- Transfer dari rekening lain Cara ini cocok bagi orang yang menerima penghasilan melalui rekening utama. Sebagian dana dapat dipindahkan ke rekening khusus tabungan. Pemisahan tersebut membantu mengurangi risiko uang tabungan ikut digunakan untuk kebutuhan harian.
- Mengaktifkan autodebet Autodebet dapat menjadi pilihan bagi orang yang sering lupa menabung. Dana akan dipindahkan secara otomatis sesuai jadwal dan nominal yang telah ditentukan. Dengan begitu, proses menabung berjalan tanpa harus dilakukan secara manual setiap bulan.
- Memanfaatkan mobile banking Aplikasi perbankan dapat digunakan untuk memindahkan dana kapan saja. Beberapa layanan juga menyediakan fitur kantong atau target tabungan digital. Fitur tersebut dapat membantu pengguna membuat tujuan tertentu. Misalnya, tabungan liburan, pendidikan, dana darurat, atau pembelian barang.
- Membuat rekening khusus tabungan Rekening terpisah dapat memberikan batas yang lebih jelas antara uang untuk kebutuhan harian dan dana simpanan. Cara ini juga membantu mengurangi godaan mengambil uang tabungan untuk belanja rutin.
- Memanfaatkan fitur pembulatan transaksi Pada layanan tertentu, terdapat fitur pembulatan transaksi atau round-up. Selisih dari pembulatan transaksi dapat dialihkan secara otomatis ke tabungan. Nominalnya memang kecil. Namun, jika dilakukan secara konsisten, dana tersebut dapat terkumpul tanpa terasa.
Strategi agar Tabungan Tidak Cepat Habis
Mengetahui cara menabung di bank jika sudah punya rekening belum menjamin saldo akan terus meningkat. Kebiasaan mengelola uang juga perlu diperbaiki.
Salah satu strategi paling sederhana adalah membayar diri sendiri terlebih dahulu. Artinya, dana tabungan disisihkan segera setelah menerima penghasilan.
Jangan menunggu akhir bulan untuk melihat apakah masih ada uang tersisa. Cara tersebut sering membuat tabungan tidak berjalan karena sebagian besar pendapatan sudah habis digunakan.
Selain itu, tentukan tujuan yang jelas. Tabungan untuk dana darurat memiliki karakter berbeda dengan tabungan untuk liburan atau membeli kendaraan.
Target yang spesifik membuat seseorang lebih mudah mengukur perkembangan. Karena itu, buat nominal dan batas waktu yang realistis.
Beberapa kebiasaan yang bisa diterapkan antara lain:
- Tentukan nominal tabungan setiap bulan.
- Sisihkan uang segera setelah menerima penghasilan.
- Gunakan rekening terpisah untuk dana simpanan.
- Aktifkan autodebet jika tersedia.
- Catat pengeluaran harian.
- Kurangi pembelian yang bersifat impulsif.
- Evaluasi perkembangan tabungan setiap bulan.
- Tingkatkan nominal tabungan ketika penghasilan bertambah.
Sementara itu, pengeluaran juga perlu diperiksa secara berkala. Catatan sederhana dapat menunjukkan ke mana uang paling banyak digunakan.
Dengan begitu, pengeluaran yang kurang penting dapat dikurangi. Dana yang berhasil dihemat kemudian bisa dialihkan ke rekening tabungan.
Kesalahan yang Sering Membuat Saldo Sulit Bertambah
Ada beberapa kebiasaan yang dapat menghambat pertumbuhan tabungan. Salah satunya adalah menabung hanya dari uang sisa.
Jika tabungan selalu menunggu sisa penghasilan, dana yang terkumpul biasanya tidak konsisten. Karena itu, tabungan sebaiknya diperlakukan sebagai salah satu pos keuangan utama.
Kesalahan lain adalah mencampur uang tabungan dengan dana kebutuhan sehari-hari. Kondisi tersebut membuat saldo terlihat besar, padahal sebagian sudah dialokasikan untuk pengeluaran.
Selain itu, terlalu sering mengambil uang dari rekening tabungan juga dapat menghambat pencapaian target. Oleh sebab itu, rekening khusus tabungan bisa menjadi pilihan.
Tujuan keuangan juga perlu dibuat dengan jelas. Tanpa target, seseorang lebih mudah menggunakan dana untuk kebutuhan yang sebenarnya tidak mendesak.
Di sisi lain, kondisi keuangan perlu dievaluasi secara berkala. Penghasilan dan kebutuhan dapat berubah sehingga nominal tabungan juga perlu disesuaikan.
Keamanan Rekening Tidak Boleh Diabaikan
Menabung secara rutin harus diikuti dengan perlindungan rekening. Jangan pernah membagikan PIN, password, atau kode OTP kepada orang lain.
Nasabah juga perlu berhati-hati terhadap pihak yang mengaku sebagai petugas bank. Bank tidak seharusnya meminta data rahasia nasabah melalui pesan atau komunikasi yang mencurigakan.
Selain itu, hindari mengeklik tautan yang tidak jelas. Pesan penipuan dapat dirancang untuk mencuri data login atau informasi perbankan.
Periksa mutasi rekening secara berkala. Jika ditemukan transaksi yang tidak dikenal, segera hubungi pihak bank melalui saluran resmi.
Pastikan pula kartu ATM, buku tabungan, dan perangkat yang digunakan untuk mobile banking berada dalam kondisi aman.
Berapa Nominal yang Sebaiknya Ditabung?
Tidak ada nominal tunggal yang cocok untuk semua orang. Besarnya tabungan perlu disesuaikan dengan penghasilan dan kebutuhan masing-masing.
Sebagai patokan umum, seseorang dapat mencoba menyisihkan sekitar 10 hingga 20 persen dari penghasilan. Namun, persentase tersebut bisa disesuaikan jika kondisi keuangan belum memungkinkan.
Bagi yang baru mulai, nominal kecil bukan masalah. Misalnya, menyisihkan Rp50.000 atau Rp100.000 secara rutin dapat menjadi langkah awal.
Setelah kebiasaan terbentuk, nominal dapat ditingkatkan secara bertahap. Cara tersebut biasanya lebih mudah dipertahankan daripada langsung menetapkan target yang terlalu berat.
Pada akhirnya, cara menabung di bank jika sudah punya rekening bukan hanya soal memilih metode setoran. Kedisiplinan, tujuan yang jelas, pemisahan dana, dan keamanan rekening juga memiliki peran penting.
Dengan strategi sederhana tersebut, rekening yang sebelumnya hanya digunakan untuk menerima uang dapat berubah menjadi alat untuk membangun kondisi finansial yang lebih terencana. Mulailah dari nominal yang mampu dijalankan, lakukan secara rutin, lalu tingkatkan perlahan sesuai kemampuan.