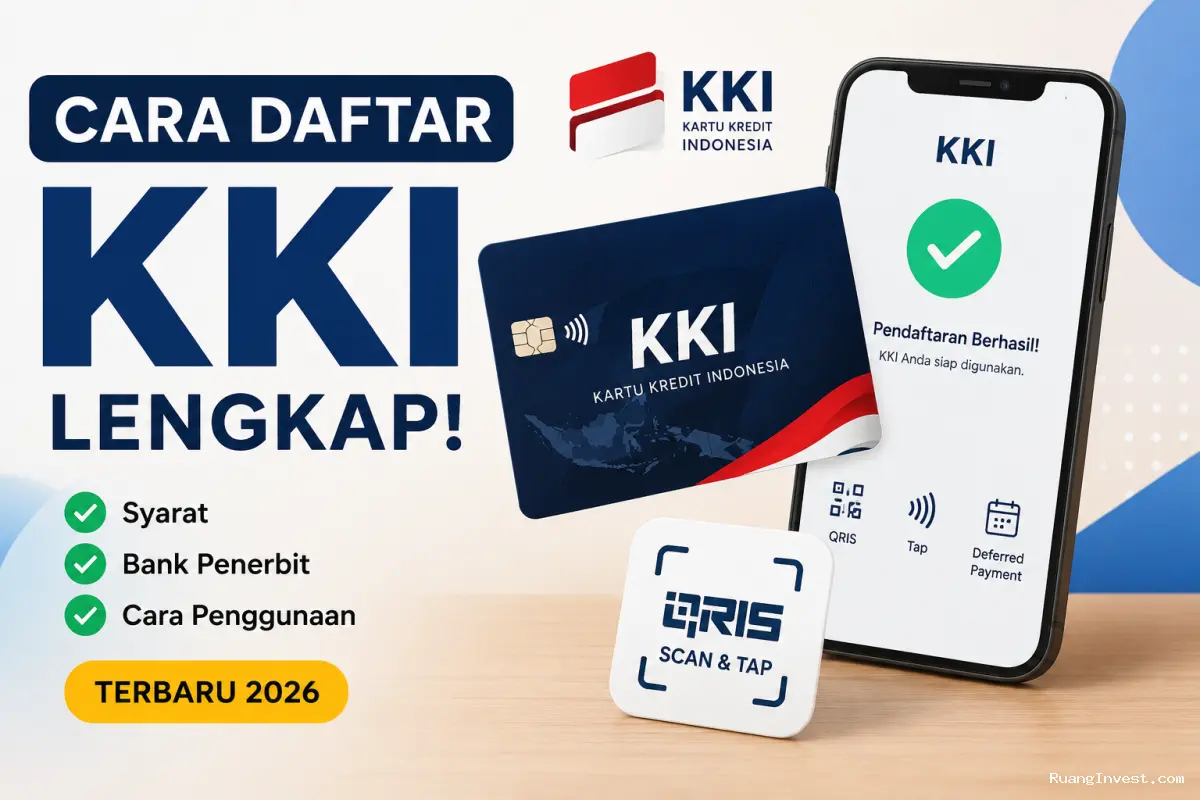
RuangInvest.com, Jakarta – Cara daftar KKI kini menjadi informasi yang banyak dicari setelah Bank Indonesia (BI) dan Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia (KKI) segmen ritel pada Senin, 17 Agustus 2026. Instrumen ini ditujukan untuk masyarakat dan korporasi sebagai fasilitas pembayaran dengan mekanisme penundaan pembayaran.
KKI merupakan instrumen pembayaran domestik yang terintegrasi dengan ekosistem sistem pembayaran Indonesia. Pada tahap awal, KKI tersedia dalam bentuk kartu digital dan digunakan sebagai sumber dana transaksi QRIS. Pengguna dapat bertransaksi melalui QRIS Scan maupun QRIS Tap.
Bagi masyarakat yang ingin memiliki KKI, proses pengajuan dilakukan melalui Penyelenggara Jasa Pembayaran (PJP) yang menerbitkannya. Karena itu, cara daftar KKI tidak dilakukan melalui satu aplikasi nasional milik BI. Proses pengajuan mengikuti layanan dan ketentuan bank atau PJP masing-masing.
Apa Itu KKI?
Kartu Kredit Indonesia atau KKI merupakan instrumen pembayaran dengan fasilitas kredit dan mekanisme deferred payment. Berbeda dari kartu kredit yang menggunakan skema pembayaran internasional, KKI dirancang dengan pemrosesan domestik.
BI bersama ASPI mengembangkan KKI untuk memperkuat ekosistem pembayaran nasional. Instrumen ini juga ditujukan untuk memberikan alternatif fasilitas kredit bagi masyarakat dan pelaku usaha.
KKI segmen ritel berbeda dengan KKI pemerintah. Sebelumnya, KKI pemerintah digunakan untuk mendukung transaksi belanja pemerintah pusat dan daerah.
Kini, KKI segmen ritel dapat digunakan oleh individu dan korporasi. Layanannya tersedia dalam skema konvensional maupun syariah sesuai produk yang disediakan PJP penerbit.
Pada tahap awal peluncuran, KKI hadir dalam bentuk kartu digital. Fungsinya sebagai sumber dana untuk transaksi melalui ekosistem QRIS.
Ke depan, pengembangan KKI dilakukan secara bertahap. Fitur online payment dan penggunaan kartu fisik menjadi bagian dari pengembangan berikutnya.
Cara Daftar KKI 2026
Masyarakat yang ingin mengajukan KKI perlu memilih bank atau PJP yang telah menyediakan layanan tersebut. Setelah itu, calon pengguna mengikuti prosedur pengajuan yang ditetapkan penerbit.
Secara umum, cara daftar KKI dapat dilakukan melalui beberapa tahapan berikut:
- Pilih bank atau PJP yang menyediakan KKI.
- Pastikan calon pemohon memenuhi ketentuan penerbit.
- Ajukan KKI melalui kanal resmi bank.
- Isi formulir pengajuan sesuai data yang diminta.
- Siapkan dokumen identitas dan dokumen pendukung.
- Ikuti proses verifikasi data dan penilaian kredit.
- Tunggu keputusan dari bank atau PJP.
- Jika disetujui, lakukan aktivasi KKI sesuai petunjuk penerbit.
- Gunakan KKI sebagai sumber dana untuk transaksi QRIS sesuai fitur yang tersedia.
Namun, urutan dan mekanisme tersebut dapat berbeda antarbank. Informasi resmi mengenai KKI menyebutkan bahwa pendaftaran, verifikasi, persetujuan, dan aktivasi mengikuti prosedur masing-masing PJP penerbit.
Karena itu, calon pengguna sebaiknya tidak menggunakan tautan pengajuan yang berasal dari sumber tidak dikenal. Pengajuan sebaiknya dilakukan melalui kanal resmi bank penerbit.
Bank yang Siap Menerbitkan KKI
Pada tahap awal implementasi KKI ritel, terdapat sejumlah PJP yang telah siap menerbitkan produk tersebut.
Daftarnya mencakup:
- Bank Mandiri.
- BNI.
- BRI.
- BCA.
- CIMB Niaga.
- Permata Bank.
- Bank Mega.
- Bank Syariah Indonesia atau BSI untuk skema pembiayaan syariah.
BI menyebut tujuh PJP sebagai first mover. Sementara itu, BSI termasuk PJP yang mengembangkan KKI dengan skema pembiayaan syariah.
Perlu dipahami bahwa daftar tersebut merupakan penyelenggara pada tahap awal. Ke depan, penerbit KKI dapat bertambah sesuai kesiapan PJP dan ketentuan yang berlaku.
Dengan demikian, masyarakat memiliki beberapa pilihan penerbit. Pemilihan bank dapat disesuaikan dengan kebutuhan dan layanan yang tersedia.
Syarat Daftar KKI
Syarat pengajuan KKI menjadi salah satu informasi yang perlu diperhatikan calon pengguna. Namun, BI belum menetapkan satu daftar persyaratan ritel yang berlaku sama untuk seluruh penerbit.
Hal ini karena proses pengajuan, verifikasi, persetujuan, dan aktivasi mengikuti kebijakan masing-masing PJP.
Oleh sebab itu, calon pengguna perlu memperhatikan beberapa hal berikut:
- Identitas diri yang masih berlaku.
- Data pribadi yang sesuai dengan dokumen resmi.
- Data pekerjaan atau sumber penghasilan jika diminta penerbit.
- Dokumen pendukung sesuai jenis pemohon.
- Rekam informasi kredit yang memenuhi penilaian bank.
- Ketentuan usia dan penghasilan sesuai produk penerbit.
- Persyaratan tambahan apabila mengajukan KKI untuk kebutuhan usaha atau korporasi.
Untuk pemohon individu, bank dapat meminta dokumen pendukung terkait identitas dan kemampuan finansial. Namun, dokumen yang dibutuhkan dapat berbeda pada setiap bank.
Karena itu, calon pengguna sebaiknya mengecek persyaratan terbaru pada bank yang dipilih sebelum melakukan pengajuan.
Apakah KKI Sama dengan Kartu Kredit Biasa?
KKI memang memiliki fungsi sebagai fasilitas pembayaran dengan mekanisme kredit. Namun, terdapat perbedaan penting dari sisi ekosistem dan pemrosesan transaksi.
KKI dikembangkan sebagai instrumen pembayaran domestik. Pada tahap awal, sumber dananya terhubung dengan transaksi QRIS.
Sementara itu, kartu kredit konvensional dapat memiliki jaringan pembayaran yang berbeda sesuai penerbit dan jaringan kartunya.
Perbedaan lainnya terletak pada tahap pengembangan. KKI ritel pada saat peluncuran 17 Agustus 2026 masih difokuskan pada transaksi QRIS melalui kartu digital.
BI menyebut KKI akan dikembangkan secara bertahap. Fitur pembayaran online dan kartu fisik akan menjadi bagian dari pengembangan selanjutnya.
Cara Menggunakan KKI untuk Transaksi QRIS
Pada tahap awal, KKI digunakan sebagai sumber dana untuk transaksi QRIS. Pengguna tidak harus menunggu seluruh fitur kartu fisik tersedia untuk melakukan transaksi.
KKI dapat digunakan melalui beberapa metode QRIS yang telah disiapkan dalam ekosistem tersebut.
Beberapa metode yang disebut dalam implementasi awal antara lain:
- QRIS Merchant Presented Mode atau MPM.
- QRIS Customer Presented Mode atau CPM.
- QRIS Tap.
Dengan QRIS Scan, pengguna dapat melakukan pembayaran dengan memindai kode QR merchant. Sementara itu, QRIS Tap memungkinkan transaksi tanpa melakukan pemindaian kode QR pada perangkat yang mendukung fitur tersebut.
Penggunaan KKI tetap mengikuti ketentuan transaksi QRIS yang berlaku. Karena itu, pengguna perlu memperhatikan limit transaksi dan ketentuan penerbit.
Berapa Limit Transaksi KKI?
Limit KKI menjadi salah satu aspek yang perlu diperhatikan calon pengguna. Namun, limit fasilitas kredit tidak dapat disamakan untuk semua pemegang KKI.
Besaran limit kredit ditentukan oleh penerbit berdasarkan penilaian dan kebijakan masing-masing PJP. Karena itu, calon pengguna tidak seharusnya menganggap semua KKI memiliki limit yang sama.
Untuk transaksi melalui QRIS, ketentuan QRIS yang berlaku tetap menjadi acuan. Informasi yang disampaikan dalam pemberitaan peluncuran menyebut transaksi QRIS memiliki batas hingga Rp10 juta per transaksi.
Namun, batas transaksi tersebut berbeda dengan limit kredit yang diberikan kepada pemegang KKI. Limit kredit merupakan fasilitas yang ditetapkan penerbit kepada nasabah.
Karena itu, pengguna perlu membedakan antara limit transaksi QRIS dan limit kredit KKI.
Apakah KKI Bisa Dipakai di Semua Merchant QRIS?
KKI pada tahap awal dirancang untuk digunakan sebagai sumber dana transaksi dalam ekosistem QRIS. Dengan demikian, penggunaannya berkaitan dengan kanal QRIS yang tersedia dan ketentuan penerbit.
Namun, keberadaan QRIS pada sebuah merchant tidak otomatis berarti seluruh fitur KKI dapat digunakan tanpa batasan. Sistem dan penerbit tetap menentukan apakah transaksi dapat diproses.
Selain itu, KKI akan dikembangkan secara bertahap untuk mendukung transaksi online. Penggunaan kartu fisik juga direncanakan dalam pengembangan berikutnya.
Karena itu, masyarakat perlu melihat KKI sebagai produk yang masih berkembang. Fitur yang tersedia pada awal peluncuran belum tentu menjadi fitur akhir.
Apakah Ada KKI Syariah?
Ada. KKI juga dikembangkan untuk skema pembiayaan berbasis syariah.
Bank Syariah Indonesia menjadi salah satu PJP yang menyiapkan KKI dengan skema pembiayaan syariah. Kehadiran pilihan ini memberikan alternatif bagi masyarakat yang membutuhkan layanan pembayaran berbasis prinsip syariah.
Meski demikian, detail akad, biaya, limit, dan mekanisme pembiayaan mengikuti produk syariah yang disediakan penerbit.
Karena itu, calon pengguna sebaiknya membaca ketentuan produk sebelum menyelesaikan pengajuan.
Hal yang Perlu Diperhatikan Sebelum Daftar KKI
KKI menawarkan kemudahan pembayaran. Namun, fasilitas kredit tetap perlu digunakan secara bertanggung jawab.
Sebelum melakukan pengajuan, calon pengguna sebaiknya memperhatikan beberapa hal:
- Pastikan mengajukan melalui bank atau PJP resmi.
- Baca seluruh syarat dan ketentuan produk.
- Periksa besaran limit kredit yang diberikan.
- Pahami bunga atau mekanisme pembiayaan yang berlaku.
- Perhatikan biaya administrasi dan biaya lainnya.
- Pastikan mengetahui tanggal tagihan dan jatuh tempo.
- Jangan menggunakan limit melebihi kemampuan membayar.
- Jaga keamanan PIN, kode OTP, dan data pribadi.
- Segera hubungi penerbit jika terdapat transaksi yang tidak dikenal.
Hal tersebut penting karena KKI merupakan fasilitas pembayaran dengan mekanisme penundaan pembayaran. Kemudahan transaksi sebaiknya tetap diikuti kemampuan mengelola kewajiban.
KKI dan Masa Depan Pembayaran Digital Indonesia
Peluncuran KKI menjadi bagian penting dalam perkembangan sistem pembayaran Indonesia. BI dan ASPI ingin menghadirkan instrumen pembayaran domestik yang terintegrasi dengan infrastruktur nasional.
Di sisi lain, masyarakat kini semakin terbiasa dengan pembayaran digital. QRIS telah menjadi salah satu kanal utama dalam aktivitas transaksi sehari-hari.
Kehadiran KKI dapat memberikan pilihan tambahan bagi masyarakat yang membutuhkan fasilitas pembayaran berbasis kredit. Pelaku usaha juga berpotensi memperoleh manfaat dari meningkatnya alternatif pembayaran.
Namun, keberhasilan KKI tidak hanya ditentukan oleh jumlah penerbit. Tingkat penerimaan masyarakat, kualitas layanan, keamanan transaksi, dan kemudahan penggunaan juga akan menjadi faktor penting.
Karena itu, calon pengguna perlu memahami produk sebelum mengajukan. Jangan hanya mempertimbangkan besarnya limit atau kemudahan transaksi.
Pada akhirnya, cara daftar KKI memang relatif mudah karena pengajuan dilakukan melalui PJP penerbit. Namun, persyaratan dan mekanisme pengajuan tetap berbeda pada setiap bank.
Untuk tahap awal, masyarakat dapat memilih salah satu PJP yang telah siap menerbitkan KKI. Setelah pengajuan disetujui, KKI dapat digunakan sesuai fitur yang tersedia.
Perkembangan berikutnya juga patut diperhatikan. BI telah menyampaikan bahwa KKI akan dikembangkan secara bertahap untuk transaksi online dan kartu fisik.
Dengan demikian, KKI berpotensi menjadi salah satu instrumen penting dalam ekosistem pembayaran domestik. Bagi masyarakat, memahami syarat, cara pengajuan, biaya, limit, dan mekanisme pembayaran menjadi langkah utama sebelum menggunakan fasilitas tersebut.