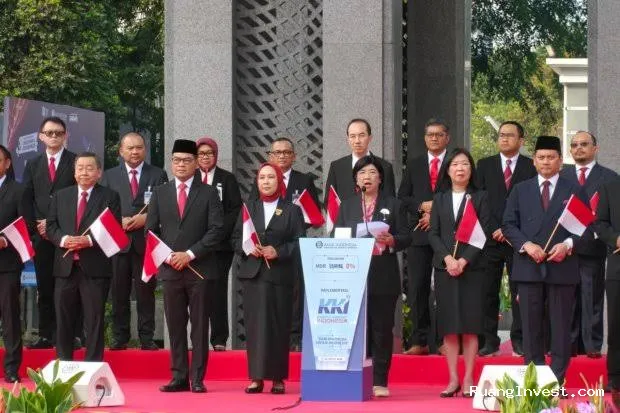
RuangInvest.com, Jakarta – Kartu Kredit Indonesia atau KKI resmi diluncurkan Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) pada Senin, 17 Agustus 2026. Peluncuran tersebut bertepatan dengan peringatan HUT ke-81 Republik Indonesia.
Kehadiran KKI resmi diluncurkan sebagai instrumen pembayaran domestik baru. Produk tersebut dirancang untuk memperkuat ekosistem ekonomi digital nasional. Selain itu, KKI diharapkan mampu meningkatkan efisiensi transaksi dan memperluas inklusivitas keuangan.
Pada waktu yang sama, BI juga mengumumkan perluasan insentif Merchant Discount Rate (MDR) QRIS sebesar 0 persen. Kebijakan tersebut akan mulai berlaku pada 1 Oktober 2026. Langkah ini menjadi bagian dari upaya memperkuat digitalisasi pembayaran di Indonesia.
KKI Resmi Diluncurkan untuk Perkuat Ekonomi Digital
KKI hadir sebagai fasilitas pembayaran dengan skema pemrosesan domestik. Instrumen tersebut memiliki fitur penundaan pembayaran atau deferred payment.
Sumber dana KKI terintegrasi langsung untuk transaksi berbasis QRIS. Pengguna dapat melakukan transaksi melalui metode pindaian atau scan. Selain itu, pembayaran juga dapat dilakukan menggunakan fitur Tap.
Dengan konsep tersebut, KKI menawarkan alternatif pembayaran yang terhubung dengan ekosistem domestik. Kehadirannya juga diharapkan dapat memberikan ruang pertumbuhan bagi industri sistem pembayaran nasional.
Pejabat Sementara BI, Destry Damayanti, mengatakan inovasi sistem pembayaran harus memberikan manfaat nyata. Menurutnya, kebijakan pembayaran perlu mendukung ketahanan ekonomi nasional.
“Respons kebijakan ini berangkat dari satu optimisme bahwa kebijakan ini menjadi wujud nyata sumbangsih Bank Indonesia bersama industri sistem pembayaran bagi bangsa Indonesia, sekaligus menjadi hadiah kemerdekaan untuk masyarakat,” ujar Destry.
Ia menambahkan, kebijakan tersebut dibangun dengan prinsip keseimbangan. Prinsip itu mencakup manfaat bagi masyarakat dan peluang pertumbuhan bagi merchant.
Selain itu, kebijakan tersebut membuka peluang baru bagi Penyelenggara Jasa Pembayaran (PJP). Namun, pengembangan industri tetap diarahkan agar berlangsung secara berkelanjutan.
Delapan Bank Siap Menerbitkan KKI
Sejalan dengan peluncuran KKI, sejumlah bank telah menyatakan kesiapan menerbitkan instrumen tersebut. Per 17 Agustus 2026, terdapat delapan PJP yang siap menyediakan KKI.
Daftar PJP tersebut mencakup bank konvensional dan bank syariah. Berikut daftar penyelenggara yang telah siap menerbitkan KKI:
- PT Bank Mandiri (Persero) Tbk.
- PT Bank Negara Indonesia (Persero) Tbk atau BNI.
- PT Bank Rakyat Indonesia (Persero) Tbk atau BRI.
- PT Bank Central Asia Tbk atau BCA.
- PT Bank CIMB Niaga Tbk.
- PT Bank Permata Tbk.
- PT Bank Mega Tbk.
- PT Bank Syariah Indonesia Tbk untuk skema pembiayaan berbasis syariah.
Kehadiran berbagai bank tersebut menunjukkan bahwa KKI mulai mendapatkan dukungan dari industri perbankan. Persaingan antarpenyelenggara juga berpotensi mendorong pengembangan fitur dan layanan.
Sementara itu, keterlibatan Bank Syariah Indonesia memperluas pilihan bagi masyarakat. Skema pembiayaan berbasis syariah dapat menjadi alternatif dalam ekosistem pembayaran domestik.
Di sisi lain, keberadaan lebih banyak penerbit dapat memperluas akses masyarakat terhadap instrumen pembayaran tersebut. Karena itu, perkembangan KKI akan sangat bergantung pada penerimaan konsumen dan merchant.
BI Perluas MDR QRIS 0 Persen Mulai Oktober
Selain KKI, BI juga memperluas kebijakan insentif MDR QRIS 0 persen. Kebijakan tersebut akan berlaku efektif mulai 1 Oktober 2026.
Sebelumnya, MDR 0 persen telah berlaku untuk merchant Usaha Mikro (UMI). Ketentuan tersebut tetap dipertahankan untuk transaksi hingga Rp500.000.
Namun, cakupan pembebasan tarif kini diperluas. Merchant kategori kecil, menengah, hingga besar juga mendapatkan MDR 0 persen untuk transaksi sampai Rp100.000.
Sebelumnya, transaksi pada kelompok merchant tersebut dikenakan MDR sebesar 0,7 persen. Dengan perluasan ini, biaya transaksi untuk nominal tertentu menjadi lebih ringan.
Kebijakan tersebut berpotensi memberikan dampak positif bagi merchant. Biaya transaksi yang lebih rendah dapat membantu pelaku usaha mengelola biaya operasional.
Selain itu, insentif tersebut dapat mendorong merchant untuk semakin aktif menggunakan pembayaran digital. Pada akhirnya, transaksi nontunai diharapkan semakin mudah diterima berbagai kelompok usaha.
Pengguna QRIS Tembus 65,77 Juta
Perluasan MDR QRIS tidak terlepas dari pertumbuhan penggunaan pembayaran digital di Indonesia. Hingga Juni 2026, jumlah pengguna QRIS mencapai 65,77 juta pengguna.
Sepanjang Januari hingga Juni 2026, terdapat tambahan 6,23 juta pengguna baru. Angka tersebut menunjukkan bahwa QRIS semakin luas digunakan masyarakat.
Basis merchant QRIS juga terus berkembang. Hingga Juni 2026, jumlah merchant telah mencapai 44,86 juta pelaku usaha.
Menariknya, sebanyak 96,68 persen merchant QRIS berasal dari sektor UMKM. Data tersebut memperlihatkan besarnya peran QRIS dalam mendukung digitalisasi transaksi usaha kecil.
Pertumbuhan tersebut juga terlihat dari volume transaksi. Sepanjang semester I-2026, QRIS mencatat 12,55 miliar transaksi.
Nilai transaksi QRIS pada periode yang sama mencapai Rp1,12 kuadriliun. Secara tahunan, nilai tersebut meningkat 93,92 persen.
Pertumbuhan yang tinggi menunjukkan bahwa pembayaran digital telah menjadi bagian penting dalam aktivitas ekonomi. Karena itu, kebijakan terkait QRIS memiliki dampak luas bagi masyarakat dan dunia usaha.
KKI dan QRIS Jadi Bagian Strategi Pembayaran Nasional
Peluncuran KKI dan perluasan MDR QRIS 0 persen memiliki arah kebijakan yang saling berkaitan. Keduanya sama-sama mendorong penggunaan sistem pembayaran digital domestik.
KKI menawarkan instrumen pembayaran dengan pemrosesan domestik. Sementara itu, QRIS menyediakan infrastruktur pembayaran berbasis kode QR yang telah digunakan secara luas.
Sinergi tersebut dapat memperkuat ekosistem pembayaran nasional. Masyarakat memperoleh lebih banyak pilihan transaksi. Di sisi lain, merchant mendapatkan peluang untuk memperluas penerimaan pembayaran digital.
Namun, keberhasilan kebijakan tersebut tetap bergantung pada implementasinya. Edukasi kepada masyarakat dan merchant perlu dilakukan secara konsisten.
Keamanan transaksi juga menjadi faktor penting. Semakin besar volume pembayaran digital, semakin besar pula kebutuhan terhadap sistem yang andal dan aman.
Selain itu, penerbit dan penyelenggara pembayaran perlu menjaga kualitas layanan. Kemudahan penggunaan akan menjadi salah satu faktor yang menentukan penerimaan KKI.
Dukungan terhadap BSPI 2030
BI dan para pemangku kepentingan menempatkan kebijakan tersebut dalam kerangka Blueprint Sistem Pembayaran Indonesia (BSPI) 2030. Strategi itu diarahkan untuk membangun sistem pembayaran yang semakin terintegrasi.
Kebijakan tersebut juga berkaitan dengan agenda Asta Cita. Pemerintah dan otoritas terkait terus mendorong transformasi ekonomi yang dapat memperkuat pertumbuhan nasional.
Dalam konteks tersebut, KKI bukan sekadar produk pembayaran baru. Instrumen ini menjadi bagian dari upaya membangun ekosistem pembayaran yang lebih mandiri.
Sementara itu, QRIS telah memiliki basis pengguna dan merchant yang besar. Perluasan MDR 0 persen dapat menjadi insentif tambahan bagi pelaku usaha untuk terus menggunakan pembayaran digital.
Meskipun begitu, perkembangan ekonomi digital tetap membutuhkan keseimbangan. Inovasi harus berjalan bersama perlindungan konsumen, efisiensi industri, serta keberlanjutan usaha.
Peluncuran KKI pada momentum HUT ke-81 RI menjadi langkah penting bagi sistem pembayaran Indonesia. Kehadirannya memperlihatkan upaya memperkuat instrumen domestik di tengah pertumbuhan transaksi digital.
Pada saat yang sama, perluasan MDR QRIS 0 persen memberikan dukungan dari sisi biaya transaksi. Dengan semakin banyak pengguna dan merchant, ekosistem pembayaran digital nasional memiliki ruang pertumbuhan yang besar.
Karena itu, KKI dan QRIS dapat menjadi dua bagian penting dalam perjalanan transformasi pembayaran Indonesia. Tantangan berikutnya adalah memastikan inovasi tersebut benar-benar memberikan manfaat bagi masyarakat, merchant, perbankan, dan industri sistem pembayaran secara berkelanjutan.